マイページ







お金を貸している人が利益を得やすい時代に
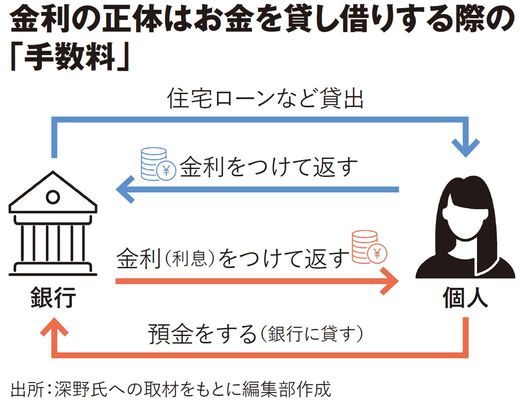
【深野】金利が上がると、「お金を貸す人」が得をし、「お金を借りる人」が損をします。金利とは、お金を貸し借りするときの手数料のようなもの。金利が上がると、貸し手は受け取る手数料が増え、借り手は支払う手数料が高くなります。

ファイナンシャルリサーチ代表。1962年生まれ。クレジット会社勤務などを経て、独立。FP業界歴36年を誇り、メディア出演やセミナーを通じて幅広くお金の知識を発信中。

では、どんな金融商品を保有していれば得をするか。まず、銀行預金が多い人は得をします。預金金利が上がり、これまでよりも多くの利息を受け取ることができるからです。金融資産のほとんどを預貯金として保有している高齢者は、現役世代よりも全体的に得をするといえるでしょう。
次に、これから債券投資をする人も得をします。債券とは、国や企業に対してお金を貸し付け、その証明として発行される借用書のようなものです。金利が上がると新しく発行される債券の利回りも上がるため、債券投資家としてお金を貸す立場にある人は、より多くの利益を得やすくなります。また、これから貯蓄型の生命保険に加入する人も恩恵を受けます。金利が上がると、保険会社が保険料を運用する際の利回りも改善します。その結果、予定利率(契約者に約束される利率)が引き上げられ、これから加入する人は保険料が安くなったり、より条件のいい商品を選べたりする可能性が出てきます。
金利は企業の業績にも影響を及ぼします。ゆうちょ銀行やメガバンクは、金利上昇で大きな恩恵を受けている企業の代表例です。貸出金利は上げているものの、預金金利はそれほど引き上げていないため、利ザヤが広がっているのです。同じ金融機関でも規模の小さい地方銀行などは、低金利時代に購入した国債の損失処理が済んでいないこともあり、メガバンクと同じようにはいきません。
一方で損をする人を挙げると、まずは変動金利で住宅ローンを組んでいる人です。ローン金利が上がるため、毎月の返済額や総返済額が増えるリスクがあります。マイカーローンや事業ローン、不動産投資ローンなどを組んでいる人も同様です。
多くの人がすでに行っている、NISAでのつみたて投資などはそのまま続けてよいでしょう。金利上昇による株価への影響はいまのところ限定的です。とはいえ、1年前と比べると状況は変わっています。預貯金にほとんど利息がつかなかった頃はアクセル全開で株式投資をしていても構いませんでしたが、いまはそのアクセルから少しずつ足を離す準備が必要な時期に差し掛かっています。
ポートフォリオの観点からいうと、金利が少しずつ上がっている局面では、定期預金や債券は変動金利のものを活用するか、固定金利なら期間の短いものを選ぶのがセオリーです。そしていざ金利がピーク圏に達したら、期間の長い固定金利商品に切り替えます。
では、ピークはいつか。過去の経験則からいえば、日銀の利上げは5回程度で打ち止めになることが多い。さまざまな見方がありますが、政策金利が1.5%を超えると見ている人は少ないので、そのあたりがピークではないかと思います。メディアは「金利のある世界が戻った」「これからもさらに上がっていく」と煽るでしょうが、中身のないキャッチコピーに惑わされてはいけません。
※本稿は、雑誌『プレジデント』(2026年7月17日号)の一部を再編集したものです。

ここから先は有料会員限定です。
登録すると今すぐ全文と関連記事が読めます。
- 広告最小化で快適な閲覧
- 雑誌『プレジデント』が最新号から読み放題
- ビジネスに役立つ学びの動画が見放題
- 会員限定オンラインイベント