マイページ







家計管理を徹底すれば金利上昇は恩恵になる
長期金利と短期金利は何がどう違うのか
長期金利と短期金利は何がどう違うのか金利は生活に関わる身近なものですが、意外とわからないことも多いものです。まずは金利の基礎について押さえておきましょう。
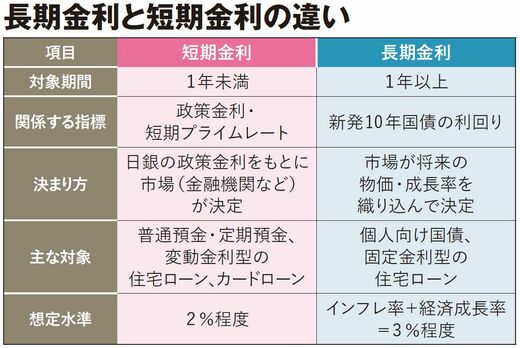
日本銀行(日銀)は6月の金融政策決定会合で、政策金利を0.75%から1%に引き上げました。政策金利とは、日銀が景気や物価を調整するために決める金利です。この政策金利をみて、金融機関などがそれぞれに短期金利を決めます。短期金利は満期1年未満の金利全般で、期間が短い預金または金利が変動する金融商品に影響します。具体的には、普通預金金利や定期預金金利、住宅ローン金利(変動金利型)、カードローンの金利などです。「日銀が利上げ」などと報道される場合は政策金利の上昇を意味し、それに伴って短期金利が上がり、預金金利や住宅ローン金利に波及していきます。
それとは別に、長期金利というものがあります。短期金利とおおよそ同じように動きますが、基本的に別物です。長期金利は期間1年以上の金融商品に適用される金利です。具体的には新発(新規に発行される)10年物国債の利回りが指標となります。この利回りは、債券市場で将来のインフレや成長率なども踏まえたうえで決定され、投資家がこのくらいが妥当、と考えている水準といえます。日銀の政策によってゼロ%近辺に抑制されていた時期もありましたが、現在は正常化の方向にあります。長期金利は期間が長い金融商品に影響します。たとえば個人向け国債や固定金利型の住宅ローンなどです。
ご存じのとおり、日銀はインフレ率が中期的に2%程度で安定推移することを目標とし、その目標をもとに政策金利をコントロールしています。一般論として、金融政策における利上げのサイクルは2年くらいが想定されています。しかし近年のインフレ環境は、コロナショック、サプライチェーンの先進国への回帰、食品やエネルギー価格の上昇(地政学リスク、再生エネルギーの活用など)といった構造的な問題が継続して起きています。そうしたこともあってインフレの上振れ懸念が強まっており、インフレ率2%に安定するまでに少なくとも今後2年程度はかかるという見方が優勢になってきています。通常よりも利上げサイクルが長期化する可能性が出てきているのです。
長期金利についても2.6%と、高水準です(6月18日現在)。
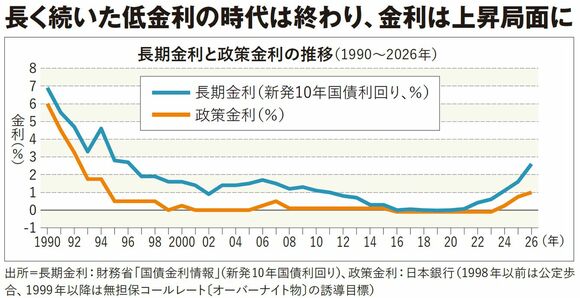

資源高などのインフレ環境がどれくらい続くのか、景気は維持できるのかについて専門家の分析には大きなばらつきがあります。金融政策や財政政策の方向性に関する見方や評価も分かれています。今後を見通しにくい、言い換えれば不確実性が高まっているといった背景から、結果的に円安や金利上昇といった形で市場が反応しているという面は否めません。
変動金利×超長期は支払利息が大きく増える
政府の財政拡張に関する議論がある程度落ち着き、日銀の金融政策が正常化すれば、インフレ率は2%程度で定着することになります。加えて、1%程度の経済成長率を維持できれば、長期金利はインフレ率と経済成長率の合計である3%程度に落ち着くというシナリオが考えられます。
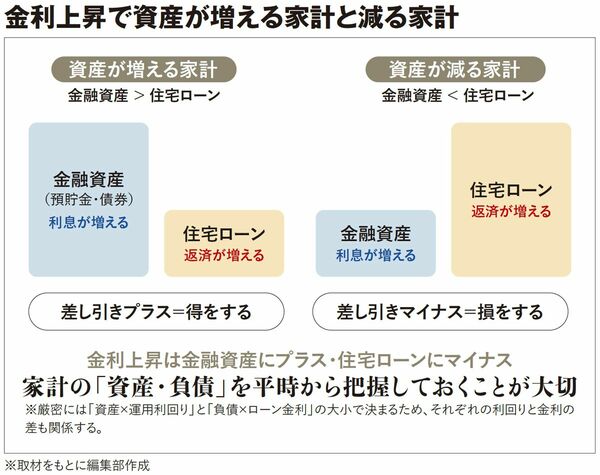
金利動向は家計にどのような影響を及ぼすか。端的にいうと、金利が上がると得をする家計と損をする家計があります。資産運用においては金利上昇が有利に働き、負債においては不利に働く。したがって、資産と負債のバランスによって、得するか、損するかが分かれるということです。「金融資産(預貯金、保険など)>金融負債(住宅ローン、自動車ローンなど)」の関係が強いほど、金利上昇による金融負債の拡大幅よりも金融資産の拡大幅が大きくなり、金利上昇が有利に働きます。逆に「金融負債>金融資産」が強いと、資産の増え方より、返済負担の増大が大きいため、金利上昇によるマイナスの影響が大きくなるのです(図表3)。
とくに日本では、家計における住宅ローンの存在が大きいという特徴があります。返済が滞れば住む場所を失いかねないなど、住宅ローン返済は優先度の高い固定支出です。返済負担が増えれば自由に使えるお金も、資産形成に回せる額も小さくなる、という影響が生じます。そして、返済期間が長いほど、影響は長期化します。さらに現在の金利上昇には、住宅価格の上昇・長期ローンの普及・物価上昇といった要素が重なっています。そのため、過去の金利上昇と異なる状況となることも考えられます。
まず挙げられるのは、住宅価格の上昇で借入額が拡大していることです。50代以上の方でも、買い換えなどで新たに住宅ローンを組み、その額が小さくないケースがあります。借入額や借入元金の残り(残債)が大きければ、利息増加の影響が大きくなります。もちろん、固定金利型を利用している人は金利上昇の影響を受けませんが、低金利が長く続いたこともあり、現状、変動金利型住宅ローンの残高比率が8割程度にまで拡大しています。また近年では40〜50年といった超長期ローンが増えており、その利用率が上昇しています。変動金利×超長期の組み合わせでは、金利上昇による支払利息の拡大幅が大きくなる可能性があります。返済期間が長いほど、元金が減るペースが遅いため、変動型で金利が上昇すれば、元金が多い分、金利上昇の影響を大きく受けるからです。

ここから先は有料会員限定です。
登録すると今すぐ全文と関連記事が読めます。
- 広告最小化で快適な閲覧
- 雑誌『プレジデント』が最新号から読み放題
- ビジネスに役立つ学びの動画が見放題
- 会員限定オンラインイベント