マイページ








誰でもできる効果最大の投資
あなたは、「資産運用」という単語を聞いて、何を想像しますか? おそらく株式や投資信託、保険や不動産などの金融商品を思い浮かべた方が大半ではないでしょうか。
もちろん、こうした金融商品にお金を使うのは立派な資産運用といえますが、実は金融商品以外にも誰でも投資ができて、なおかつリターンも大きな投資対象がひとつあります。それは、ほかでもない「あなた自身」です。
たとえば、60歳で現在の勤務先を定年退職したとします。心身ともに健康に過ごしていれば、アルバイトや自営業などで定年後も現役で働くことができます。逆に、健康面に問題があり働くことが難しい場合は、定年後に収入を得ることは難しくなります。仮に60歳から75歳まで年100万円を稼ぐことができれば、働いていない方と比べて1500万円の差がつきます。
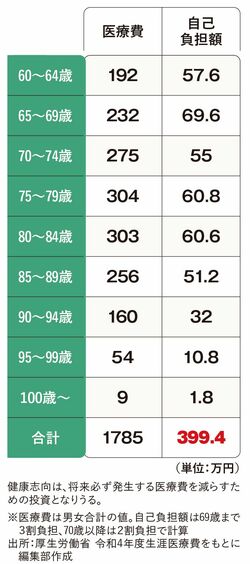

そして、健康状態によって医療費も変動することは言うまでもないでしょう。厚生労働省が発表した令和4年度の推計では、60歳以降の医療費における自己負担額は1人あたり約400万円となっています(60代は3割、70代以降は2割負担で計算)。仮に夫婦でふたり暮らしをしていた場合、老後には約800万円の医療費が必要になる計算です。もちろん、高額療養費制度を利用すれば、この額は軽減されますが、入院時の個室代や通院費など医療費以外にもお金はかかりますし、全額自己負担です。また、この推計に介護費用は含まれていないため、訪問介護やデイサービスなどを利用した場合、1000万円以上の出費になることも予想されます。
この自己負担額は平均値のため、健康を維持できていればここまでの出費は必要ない可能性が高くなります。つまり、心身を健康に保つことは将来の出費を抑え、資産を守ることにつながるのです。
私がFPとして多くの方と接していて感じるのは、自分自身に投資しようと考える方はあまり多くないということです。仮に健康な方であっても、「何歳まで生きるかわからないから、お金を貯めておかないと不安だ」と考えてしまい、いつまでもお金を使えず、お金を持ったまま亡くなっていく方がほとんどです。「あの世にお金は持っていけない」とよく言われますが、頭ではわかっていても実践するのは難しいものだと実感します。
お金が貯まらない方や、資産を築けない方は「お金を使うことは、悪いことである」と考えてしまいがちです。こうした方は出費を恐れるあまり、非合理的な行動をとってしまう傾向があります。
たとえば、10円安い卵を買うために遠くのスーパーマーケットまで足を運ぶような行為はその典型です。仮に10円を節約するために30分かけた場合、これは「30分で10円を稼いだ」と言い換えられますから、時給に換算すると20円になります。コストを意識することは悪いことではありませんが、その時間を資格の勉強や読書などに充て、自分という商品の価値を高めたほうが将来的なリターンは大きなものになるかもしれません。
また、昨今のスーパーマーケットでは物価高を意識してか、お菓子やおつまみ、お弁当やお惣菜などの商品で大容量になっている代わりにグラムや個数あたりの価格が安い「お徳用」の商品を見かけることが多くなりました。確かに、お徳用の商品は上手に使えば節約になります。大家族で一度にお徳用パックを使いきれる場合などは、非常によい買い物だといえます。
しかし、単に単価が安いからという理由で2人暮らしの世帯などでお徳用パックを購入してしまうと、賞味期限内に消費しきるためにたくさんの量を食べなければいけません。その場合、それは「お得になった」のではなく「単なる食べすぎ」になってしまいます。

ここから先は有料会員限定です。
登録すると今すぐ全文と関連記事が読めます。
- 広告最小化で快適な閲覧
- 雑誌『プレジデント』が最新号から読み放題
- ビジネスに役立つ学びの動画が見放題
- 会員限定オンラインイベント