マイページ








交渉のカギは「日米造船同盟」にあり
ドナルド・トランプ米大統領の「関税強化」と「ドル安誘導」という2大政策に世界中が振り回されている。日本はこれにどう応じるべきか。防戦一方の交渉ではダメだ。日本政府は米国にとって戦略的に意味のある“能動的提案”を行う必要がある。

筆者は、その最有力分野が「造船業」だと考える。トランプ政権は軍用・商用の造船業の国家的再建を目指している。就任してすぐ、ホワイトハウス内に「造船局」を新設したのは記憶に新しい。背景には、造船業における中国の台頭がある。米国はすでに中国に造船能力で232倍の差をつけられ、自国建造力の喪失が安全保障上の脅威として顕在化している。
ここに、日本の提案の入り口がある。日本は、造船業を「海洋インフラ」「国際物流」「防衛」を支える“構造同盟産業”として位置づけ、米国とともに日米共同造船体制を構築することで、トランプ氏の国家戦略を支援し、同時に関税・通貨問題に対する協調的アプローチを提示すべきだ。
現在、日本の造船業は中国、韓国に次ぐ世界第3位だ。それでも日本の造船技術は依然として世界トップクラスだ。今治造船、日本シップヤード(今治造船とJMU[ジャパン マリンユナイテッド]の合弁会社)、川崎重工業といった主要企業は、LNG燃料船、アンモニア対応船、超省エネ型商船、静音型巡視艇などで、世界中のオーナーから“高品質・納期厳守・安全航行”のブランドとして信頼を獲得している。
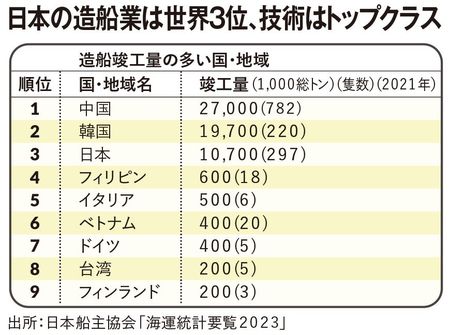

一方で、人材の確保や設備の老朽化、サプライチェーンの硬直化といった課題もある。多くの部品供給企業が事業承継に失敗し、製造業から撤退している現状がある。国際競争力の面では、中国や韓国のように国家戦略として造船を強化している国々に対して、価格・納期面で劣後する場面が増えている。
こうした中、国土交通省は2024年6月に「船舶産業の変革実現のための検討会 報告書」を公表し、造船業を経済安全保障・国家安全保障の中核と再定義した。同報告書では、GX(グリーントランスフォーメーション)に対応する新燃料船(LNG、アンモニア、水素など)の技術開発支援や、官公庁船の建造・補助制度、設計・建造のデジタル化、人材育成を柱に据えている。
さらに、経済産業省は25年5月に「経済安全保障に関する産業・技術基盤強化アクションプラン(再改訂)」を策定。造船業を「重要供給基盤産業」として明記し、同盟国との制度調和(部品共通化、供給協定、共同修理制度など)を視野に入れた構造改革を進めている。こうした政策的追い風を活かし、日本の造船業はいまこそ“構造転換の第2ステージ”へと踏み出す必要がある。
日本の造船業が直面しているのは、“競争力の衰退”ではなく、“構造刷新の機会”である。そして日本の造船業は単なる産業ではなく、「海を守る社会インフラ」であり、「同盟と秩序を支える戦略構造」である。日本の造船業は世界の造船秩序を再構築する「産業外交の前線」に立つべきなのだ。
米国の造船業は、いまや“空洞化”という言葉では収まらない、国家的危機の最前線にある。かつて「世界最強」といわれた米国造船業は、第2次世界大戦中の1944年には140万人の雇用を抱えていた。しかし、レーガン政権時代に補助金政策が終了して以降、国内の製造拠点は次々に海外移転され、現在では従事者数が当時の10分の1以下にまで減少している。最新のCSIS(米戦略国際問題研究所)レポートでは、中国の江南造船所1カ所の建造能力が、米国全体の能力を上回るというショッキングな比較も記されている。
この差は商船だけにとどまらない。駆逐艦、巡視船、輸送艦など、軍艦分野でも米国は就役の遅延が常態化しており、予算を増額しても人材・部品・管理インフラの整備が追いつかない。海軍情報局の分析でも、中国はここ数年で大規模な艦隊増強を進めており、量でも質でも米国を凌駕しつつある。

ここから先は有料会員限定です。
登録すると今すぐ全文と関連記事が読めます。
- 広告最小化で快適な閲覧
- 雑誌『プレジデント』が最新号から読み放題
- ビジネスに役立つ学びの動画が見放題
- 会員限定オンラインイベント