マイページ

入院費を引いた生活防衛資金で考える
生命保険文化センター「2025年度 生活保障に関する調査・第II章 医療保障」によると、過去5年間に入院した人は、30代11.2%、40代10.0%、50代15.4%、60代20.9%で、50代以降は割合が高くなっています。年齢が上がると、新たに加入する際の保険料は高くなりがちです。また、持病や過去の病歴によっては、同じ条件で加入できない場合もあります。一方、医療保険が必要かどうかは、年齢だけでは決まりません。
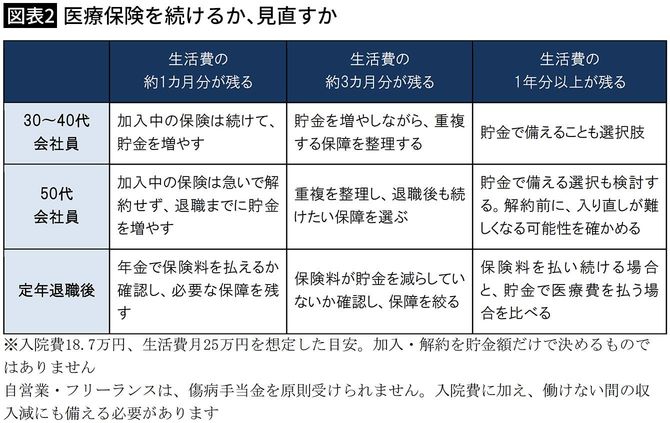
貯金で入院費を払えたとしても、その後の暮らしに備えるお金が残っているかどうかは、別の問題です。そこで、入院費を支払った後に残る貯金を生活防衛資金として、年代ごとに考えてみましょう(図表2)。
筆者作成

たとえば、30~40代の会社員で入院費を平均額の18.7万円、生活費を月25万円とすると、生活防衛資金が300万円(月25万円×12カ月)以上残るようであれば、保険ではなく貯金で備えることも選択肢になります。一方、生活防衛資金が25万~75万円くらいしか残らない場合は、保険をやめることはリスクになります。
また、入院費を払った後に残る貯金が同じでも、退職までの期間によって、保険を見直すポイントは変わります。
冒頭の35歳会社員のAさんは、生活費の約3カ月分が残る場合、貯金を増やしながら、重複する保障があれば整理します。一方、同じだけ貯金が残る55歳会社員のBさんは、退職後の保険料も確かめ、続けたい保障を選びます。解約後に入り直そうとしても、年齢や健康状態によって同じ条件では加入できない場合があるためです。