マイページ

医療費を「青天井」にしない制度
まず、入院した人が実際に支払った費用を見てみましょう。前掲の生命保険文化センターの「生活保障に関する調査」(2025年度)によると、入院費用の総額は平均で18.7万円。約7割が20万円未満ですが、ケースによっては高額になることもあります。高額療養費制度を利用した人は、利用後の金額です。治療費・食事代・差額ベッド代に加え、衣類、日用品、本人や家族の交通費などを含みます。
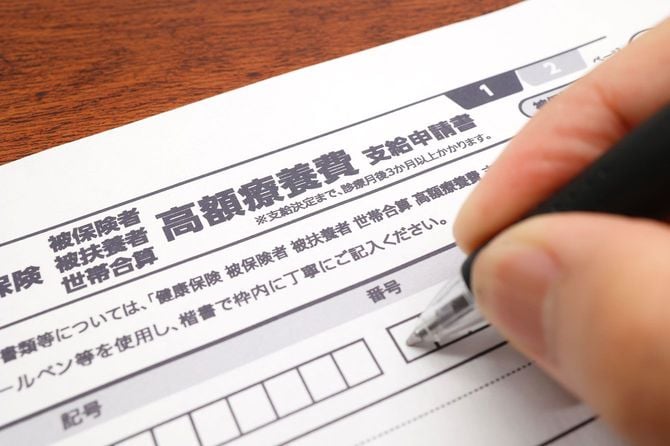

70歳未満・年収約370万〜510万円の人が高額療養費制度を使って、保険診療で医療費100万円の治療を受けると、1カ月の自己負担は9万2940円です。2026年8月からは年間上限も設けられ、この年収区分では53万円となります。
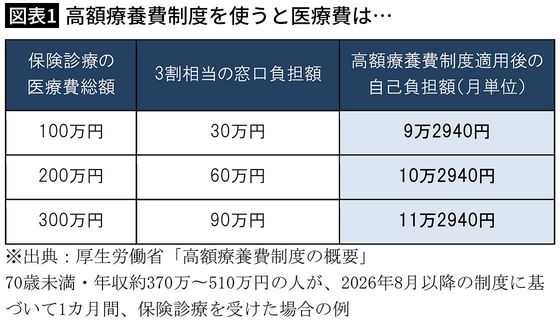
ただし、高額療養費制度が適用になるのは保険診療分だけです。入院時の食事代や、個室などを利用した場合の差額ベッド代、保険外治療費は別途かかります。病気やケガで働けない期間が長くなれば、収入が減る可能性もあるでしょう。
働けない間の生活費をどうするか
失業や病気・ケガで働けなくなったときの医療費や生活費に備えるお金を、生活防衛資金といいます。生活費の6カ月から1年分が一つの目安ですが、そこまでお金が貯まる前に入院したら、どうなるでしょうか。
入院1回の自己負担を平均額の18.7万円と仮定すると、医療費に回せる貯金が50万円なら2回分、100万円なら5回分を支払える計算です。ただし、実際の入院費には幅があり、働けない間の生活費はこの計算に含まれていません。
収入減については、会社員や公務員であれば、加入している健康保険から傷病手当金を受け取れます。病気やケガで連続して3日間休み、4日目以降も働けずに給与が出ない場合、金額はおおむね給与の3分の2で、通算1年6カ月までです。
たとえば月給30万円の人なら、1カ月あたり約20万円が目安で、収入は毎月約10万円減ります。この不足分を補うのも、生活防衛資金の役割です。自営業やフリーランスが入る国民健康保険には、原則としてこの制度がありません。
では、貯金額と働き方を踏まえると、年代によって判断はどう変わるのでしょうか。