マイページ

年齢・世帯年収別「ローン限界額」
以下の条件で、年齢・世帯年収別に試算してみましょう。
【シミュレーションの前提】
購入年齢:30歳・40歳・50歳
世帯年収(額面):400万円・500万円・700万円・800万円・1000万円
返済負担率:額面世帯年収の20%と25%
返済期間:30歳・40歳は35年、50歳は30年
返済方法:元利均等返済、ボーナス返済なし
金利:変動金利は年1.0%、金利上昇後は年2.0%、全期間固定金利は年3.14%
その他借り入れ:なし
頭金・購入時の諸費用:住宅ローン借入額には含まない
※実際に無理なく返せる金額は、生活費や教育費、保有資産などによって変わります。
購入年齢:30歳・40歳・50歳
世帯年収(額面):400万円・500万円・700万円・800万円・1000万円
返済負担率:額面世帯年収の20%と25%
返済期間:30歳・40歳は35年、50歳は30年
返済方法:元利均等返済、ボーナス返済なし
金利:変動金利は年1.0%、金利上昇後は年2.0%、全期間固定金利は年3.14%
その他借り入れ:なし
頭金・購入時の諸費用:住宅ローン借入額には含まない
※実際に無理なく返せる金額は、生活費や教育費、保有資産などによって変わります。
筆者作成

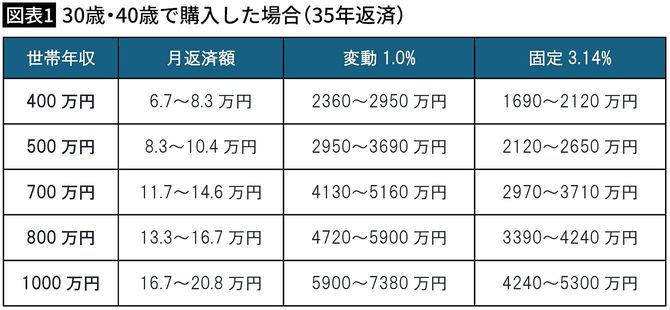
図表1を見てください。変動金利年1.0%の場合、世帯年収500万円だと2950~3690万円、700万円だと4130~5160万円、1000万円だと5900~7380万円です。これと比較して、固定金利年3.14%の場合は7割くらいの金額になります。
30歳と40歳はどちらも35年返済で試算しているため、同じ年収・金利なら借入額は同じです。ただし、30歳で借りれば完済予定は65歳、40歳なら75歳となります。月々の返済額が同じでも、老後に残る負担は異なります(後述)。また同じ返済額でも、金利が高いほど借入額は小さくなります。

ここから先は無料会員限定です。
無料会員登録で今すぐ全文が読めます。
プレジデントオンライン無料会員の4つの特典
- 30秒で世の中の話題と動きがチェックできる限定メルマガ配信
- 約5万本の無料会員記事が閲覧可能
- 記事を印刷して資料やアーカイブとして利用可能
- 記事をブックマーク可能