マイページ





自由に使えないお金をいま積み立てるべきか
将来を見据えた資産形成の手段として、NISAと並んでよく紹介されるのがiDeCo(個人型確定拠出年金)です。勤務先の制度などを通じてすでに始めているなら、そのまま続けてもいいでしょう。ですが、これから投資を始める人が「どちらを始めるべきか」で迷っているとしたら、私はNISAをすすめます。理由は、NISAのほうが断然使いやすい制度だからです。
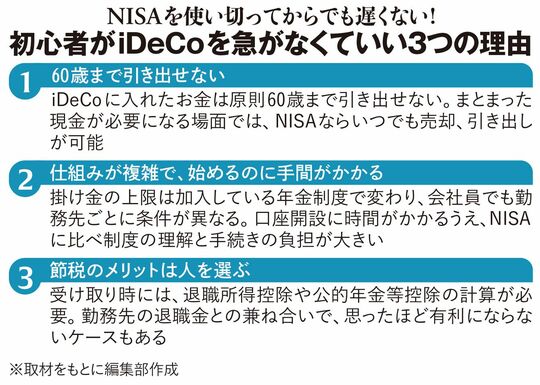
iDeCoも同じく証券会社などから始めますが、中身はNISAよりもっと複雑です。老後資金のための年金制度で、証券会社は窓口にすぎません。資産の記録管理は「JIS&T」のような専門会社が担っており、仕組みが複雑なぶん、口座開設にも手続きにもかなり時間がかかります。しかも、掛け金の上限は入っている年金制度で変わります。会社員でも勤務先の制度によって条件が異なるため、自分はいくらまで積み立てられるのかを確認するところから始めなければなりません。選べる商品もNISAほど多くはなく、商品を自由に選べる感覚は薄いです。
最大のデメリットは、資金を原則60歳まで引き出せないことです。人生は何があるかわかりません。ケガや病気で収入が途絶えるかもしれませんし、災害に巻き込まれ、生活を再建するためにまとまった資金が必要になるかもしれません。会社員でも、転職で収入が一時的に減ったり、家族の介護や子どもの進学で予定外の支出が重なったりすることはあります。「投資で勝つ人は当初の方針を変えずに貫く人だ」と言いましたが、人生には勝ち負けを超えて現金が必要になる事態だって起こりえます。
iDeCoの場合、掛け金の全額が「小規模企業共済等掛金控除」の対象になり、課税所得から差し引かれるため、所得税と住民税を軽くできるメリットがあります。受け取るときにも税制上の扱いはあり、年金として受け取るなら公的年金等控除、一時金として受け取るなら退職所得控除の対象になります。
ただし、受け取り方やほかの退職金との兼ね合いによっては、思ったほど有利にならない場合もあります。勤務先の退職金とiDeCoの一時金の受け取り方や受け取る時期によっては、控除の恩恵を十分に受けにくくなる可能性があるからです。なお、iDeCoも運用益は非課税ですが、それはNISAも同じです。
手数料の問題もあります。じつはiDeCoは、始めるだけでもお金がかかるのです。始める時には2829円の加入時手数料(支払先は国民年金基金連合会)がかかり、運用中もネット証券では月額171円の口座管理手数料(国民年金基金連合会への105円と、事務委託先金融機関への66円)がかかります。掛け金からすればわずかな額にすぎませんが、運用とは無関係のコストがかかり続ける点は、やや気になるところかもしれません。

私はiDeCoが誰にも不要だと言いたいわけではありません。すでにNISAの投資枠を目いっぱい使ってなお家計に余力がある人や、収入が比較的高く所得控除のメリットをしっかり受けられる人、さらに老後資金を途中で使わないよう強制的に積み立てたい人には向いていると思います。年齢でいえば、これからライフイベントが多い20〜30代よりは、「老後」までの期間が現実として見え始めた40〜50代以降のほうが相性はいいでしょう。
以上から、私は投資をこれから始める人には、まずNISAをすすめます。生涯投資枠を使い切っても、特定口座で積み立てや運用はできます。それでもなお、iDeCoにメリットを感じるのであれば、そのときに検討すればいいでしょう。
1989年生まれ。横浜国立大学卒業後、三菱UFJ銀行に入行。同行退社後、ブログやSNSでNISAやiDeCoなど資産運用の入門知識を発信。現在はYouTube「BANK ACADEMY」の運営に注力しており、YouTubeのチャンネル登録者数88万人超。著書に『イラストと図解で丸わかり! 世界一やさしい新NISAの始め方』(KADOKAWA)など多数。
※本稿は、雑誌『プレジデント』(2026年4月17日号)の一部を再編集したものです。

ここから先は有料会員限定です。
登録すると今すぐ全文と関連記事が読めます。
- 広告最小化で快適な閲覧
- 雑誌『プレジデント』が最新号から読み放題
- ビジネスに役立つ学びの動画が見放題
- 会員限定オンラインイベント