マイページ





取り崩しで損する人の典型的なパターンは
60代に入ったら、手元のお金の寿命を延ばすための投資に加えて、これまで築き上げた資産を取り崩す計画についても考える必要があります。
ここで、多くの人が陥りがちなワナをご紹介しましょう。それは、「買ったときよりも値上がりして利益が出ている資産は先に売ってしまい、値下がりしてマイナスになっている資産は、買値を回復するまで持っておこう」と考えてしまうことです。資産の取り崩しにおいては、これは合理的な判断とはいえません。
株式や投資信託の現在の価格には、その企業の今後の業績予測や世の中の経済見通しなど、将来のあらゆる情報がすでに織り込まれています。つまり、現在の価格こそが、市場の今と未来を反映する数字なのです。「いくらで買ったか」という過去の情報は、今後の値動きに対して何の関係もありません。買ったときよりも下がったからといって、待てば上がるわけではないのです。
ですから、資産の取り崩しが必要になったときは、値上がりして含み益が出ている商品だけ、あるいは値下がりして含み損になっている商品だけを選んで売るのではなく、どちらも同じ比率で売却していきましょう。投資信託であれば、「定期売却サービス」を利用して機械的に取り崩していくのがベストです。そうすれば、相場のタイミングや感情に振り回されることなく、毎月一定のルールで自動売却していくことができます。
ただし、このサービスはすべての金融機関で利用できるわけではありません。SBI証券や楽天証券などの大手ネット証券では利用できますから、積立投資を始めるとき、あるいは証券口座を移す際には、売却の方法についても確認しておくとよいでしょう。
仕事を続けるなら積み立ても続けてOK
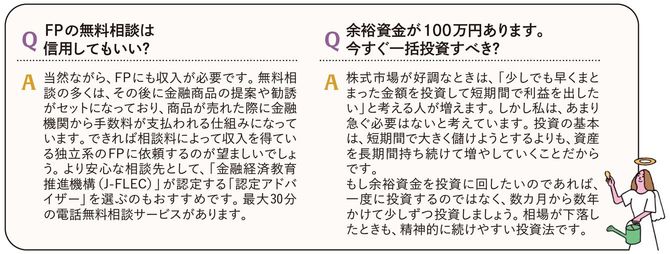
もし、あなたが60代になるまで一切投資をしてこなかったとしても、「今からでは遅すぎる」と決めつけないでください。60代に入ってからでも、条件次第で積立投資を続けることは十分に可能です。その条件とは、「運用期間を10年以上確保できるかどうか」というものです。
今後の家計をシミュレーションしてみて、もし「老後資金がまだ十分貯まっていない」と感じるのであれば、できるだけ働く期間を長く取り、生活費を労働収入で賄うことで、資産の取り崩し開始時期を後ろにずらす戦略が有効です。取り崩す時期を数年でも遅らせることができれば、その分だけ資金を市場で運用できる期間が延びます。
60代からでも、働きながら10年以上の運用期間が取れるのであれば、時間を味方につける積立投資を実践する意味は十分にあるのです。

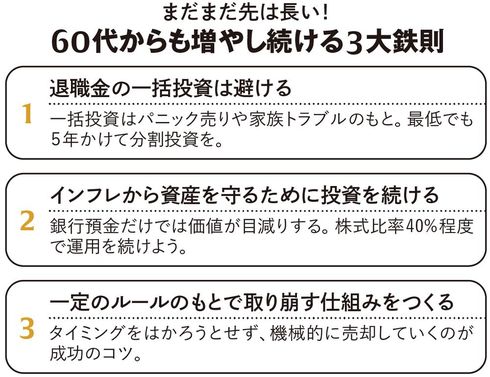
とはいえ、60代から投資を始める場合は、若い世代とは少し違った視点を持つ必要があります。40代のように株式100%の積極的な投資ではなく、ややリスクを抑えたポートフォリオを組むことが大切です。「100引く年齢」の法則に当てはめれば、60歳の株式比率は40%程度に抑えるのが一つの目安となります。
具体的には、はじめから株式と債券で均等になるように分散されている4資産均等型バランスファンドなどを利用し、株式比率を50%程度に抑えて運用する方法があります。あるいは、オルカンなど全世界株式型の投資信託で資産全体の40%程度を占め、残りの60%を銀行預金と個人向け国債でしっかりと守る、というシンプルな組み合わせでもよいでしょう。いずれにしても、取り崩しの時期が近づいてきた段階でリスクを取りすぎないことが肝心です。

ここから先は有料会員限定です。
登録すると今すぐ全文と関連記事が読めます。
- 広告最小化で快適な閲覧
- 雑誌『プレジデント』が最新号から読み放題
- ビジネスに役立つ学びの動画が見放題
- 会員限定オンラインイベント