マイページ





「当てよう」とするとうまくいかない
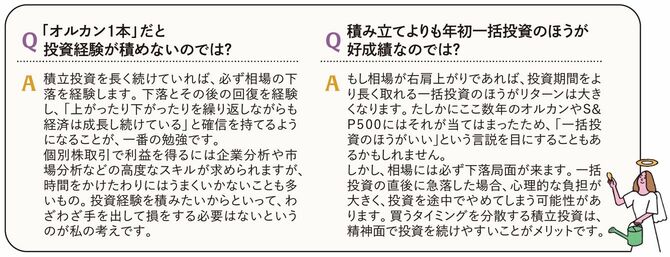
資産形成において大切なのは、投資の基本を淡々と実行に移すことです。結論から言えば、40代は全世界株式のインデックスファンド、いわゆる「オルカン」一本に絞って積立投資を続ける方法で十分だと私は考えています。
40代は、資産を取り崩すまでたっぷり時間があります。最近では65歳や70歳まで働き続ける方も多いため、退職まで25年、30年という長い運用期間が残されています。したがって、長期的に高いリターンが期待できる外国株式中心の投資で問題ありません。世界中の株式に分散投資できるオルカンに絞って積み立て続ける方法が、まさに理にかなっているのです。
なかにはオルカンの構成銘柄の6割が米国株で占められていることに不安を覚える人もいます。「アメリカの景気が悪くなったら損をするのではないか」というのです。しかし、将来、どの国が伸びるか、あるいは低迷するのかを“当てにいく”投資は、長期的にはうまくいかないと私は考えています。オルカンなら自分で当てにいく必要はありません。今後もし、アメリカ以外の地域が急成長を遂げれば、オルカンの構成銘柄の中でその地域の比率が自動的に高まる仕組みになっています。
ですから、最初からあれこれ予測せず、時価総額に応じて世界全体に分散投資しておくという考え方のほうが、長期投資としては合理的で手間もかからないのです。同様に、私は新興国株投資もおすすめしません。どうしても新興国に投資したいと考える場合は、投資する株式全体のうち1割程度を目安に組み入れるのがよいでしょう。
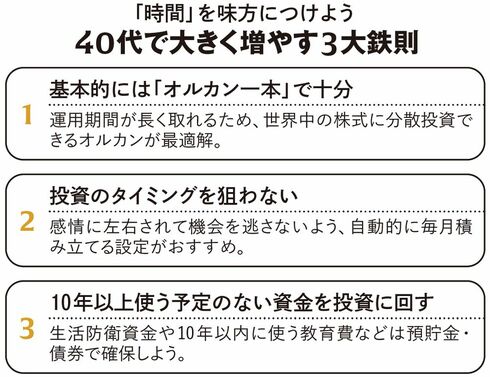
また、投資を始めると、「できるだけ安く買いたい」と思い、ベストなタイミングを狙おうとするのが人間の自然な心理です。しかし実際には、相場がどんどん上がっているときは「今買わないと乗り遅れてしまう」と焦って高値でつかんでしまいがちです。逆に相場が大きく下がると、世の中に悪いニュースがあふれることで、「もっと下がるかもしれない」と怖くなり、絶好の買い時にもかかわらず手が出ないのが現実でしょう。だからこそ、感情に左右されることなく定期的に投資ができる積立投資のほうが、機会を逃さないという意味で有利なのです。
働き盛りの人の積立金額の決め方は?
では、具体的に毎月の積立金額はどのように決めればよいのでしょうか。基本的には、「10年以上使う予定がないお金で投資する」という考え方をおさえておきましょう。
投資を始める前に、まずは日常生活で使うお金とは別で「生活防衛資金」を確保しておく必要があります。生活防衛資金とは、主に失業や病気など万が一の事態に備えるためのお金です。会社員であれば健康保険や雇用保険の保障があるため、生活費の3カ月分程度を預貯金で持っておけば安心です。
一方、自営業やフリーランスの人には雇用保険がないので、少し多めに生活費の6カ月分程度を預貯金で確保しておくことをおすすめします。加えて、10年以内に使うことがすでに決まっている資金も、価格変動のリスクがある投資には向いていません。たとえば、子どもの教育費や住宅リフォームの資金などです。こうした近い将来に必要なお金は、安全性を最優先し、銀行の預金や定期預金、あるいは個人向け国債などで確実に持っておくのがよいでしょう。これらの資金を除いた「10年以上先に使うお金」を投資に回すという前提で、毎月の積立金額を決定します。
これから投資を始める初心者の方から、NISAとiDeCo(以下、イデコ)のどちらの制度を優先して利用すればいいかとよく聞かれます。私は、年代を問わず、まずはNISAから始めることをおすすめしています。NISAは投資したお金の取り崩しに制限がなく、急にお金が必要になったときでもすぐに対応できるためです。一方のイデコは、原則として60歳まで資金を引き出せないうえ、受け取る際にも「退職所得控除」や「公的年金等控除」の計算が絡むなど、税制が少し複雑な部分があります。そのため、イデコを利用する際は、自分にとってどれくらいのメリットがあるかをよく理解したうえで判断することが大切です。

「企業型DC」を最大限活用する方法
勤務先に「企業型DC(企業型確定拠出年金)」の制度がある場合は、これを最大限活用しない手はありません。まずはログインして、現在の資産状況や自分の投資先をチェックしてください。40代であれば、企業型DCの運用先も、基本的にはインデックス型の株式投資信託を選ぶのがよいでしょう。

ここから先は有料会員限定です。
登録すると今すぐ全文と関連記事が読めます。
- 広告最小化で快適な閲覧
- 雑誌『プレジデント』が最新号から読み放題
- ビジネスに役立つ学びの動画が見放題
- 会員限定オンラインイベント