マイページ







地味な投資だけで1億円をつくる方法
投資で、“確実に”お金を増やす方法は残念ながらありません。確実だといえるのは、銀行預金や個人向け国債など、元本が保証されている預け先だけ。それ以外の金融商品には値動きのリスクがつきものです。しかし、資産形成の王道である「長期・積立・分散投資」を徹底すれば、大きな賭けに出なくても目標に近づくことは十分に可能です。老後資金1億円も決して夢ではありません。

株式を中心として資産運用をした場合、実際にどの程度増えていくのかをシミュレーションしてみましょう。参考になるのはGPIF(年金積立金管理運用独立行政法人)のデータです。GPIFは日本の年金資産を運用している機関で、運用の前提となる期待リターンを定期的に公表しています。2025年に改定された最新のデータによると、過去30年間の経済成長が今後も続くと仮定した場合、外国株式の期待リターンは年5.4%でした。つまり、全世界株式に投資するインデックスファンド、たとえば「オルカン」――eMAXIS Slim全世界株式(オール・カントリー)のような商品に投資する場合、長期的には年5.4%程度のリターンを想定してよいでしょう。
資産を取り崩す年代に到達したら、運用は続けながらも、リスクを少し下げるのが基本です。その場合の期待リターンも計算してみましょう。私がおすすめしているのは、「100引く年齢」を株式比率の目安にすることです。
たとえば60歳なら、株式の割合は「100-60」で40%程度に。この40%をオルカンのような株式ファンドに投資し、残りの60%を銀行預金や個人向け国債など比較的安全なものに振り分けます。このような配分にすると、全体の期待利回りは年2.5%程度になると考えられます。
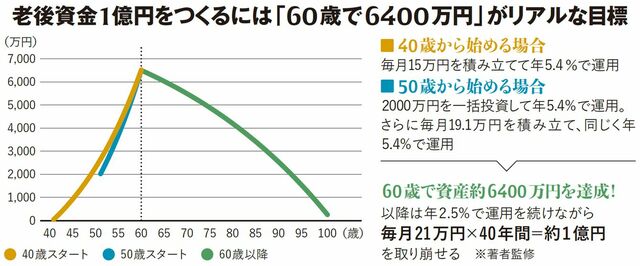
仮に60歳で退職し、資産を取り崩していくと想定してみましょう。取り崩し期間を60歳から100歳までの40年間とします。1年間で約252万円、つまり毎月約21万円の取り崩しをおこなうと、総額約1億円を老後資金として使うことになります。
年2.5%で運用を続けながら毎月21万円を取り崩すためには、60歳の時点でいくら必要になるでしょうか。逆算してみると、必要な額は6398万円でした。つまり、60歳時点で6400万円程度の資産があれば、その先の40年間で合計1億円を使うことができる計算になります。
取り崩しに備えて試算を始めよう
目標が決まったら、それを実現するための道筋を考えます。たとえば40歳から投資をスタートし、60歳までの20年間は全世界株式の投資信託で年5.4%の運用ができると仮定します。この場合には毎月15万円を積立投資すれば、60歳で約6362万円に到達する見込みです。20年という時間が何よりの武器になります。
一方で50歳からスタートする場合、毎月の積み立てだけでは金額がかなり大きくなってしまいます。50代ならば、すでにある程度の預貯金を持っている人も多いでしょう。私自身は一括投資をあまり推奨しませんが、もし2000万円を一括で投資し、さらに毎月10万1000円程度を積み立てていけば、60歳時点で6393万円に到達する計算になります。
もちろん、投資信託のリターンは毎年同じではありません。ただ、過去の実績を見ると、期待リターン年5.4%は比較的控えめな数字ですから、実現可能性は高いといえます。
「自分の場合はどうなるだろう?」と思った人は、ぜひシミュレーションしてください。たとえば、三菱UFJアセットマネジメントがインターネットで無料公開している資産運用シミュレーターを利用すれば、将来の取り崩しまで含めた試算をすることができます。

ここから先は有料会員限定です。
登録すると今すぐ全文と関連記事が読めます。
- 広告最小化で快適な閲覧
- 雑誌『プレジデント』が最新号から読み放題
- ビジネスに役立つ学びの動画が見放題
- 会員限定オンラインイベント