マイページ





「あと何年働くか」で投資戦略も変わる
50代の資産形成は、40代までと基本的な投資方針が大きく変わるわけではありません。「100引く年齢=株式比率」の法則で考えると、50歳の株式の比率は50%程度にするのが適切ということになります。だからといって、「50代に入ったから、これまで積み立ててきた株式の比率を半分まで引き下げなければ」と焦る必要はまったくありません。50代といっても、実際に資産を取り崩し始めるまでには、まだ十分な時間があるからです。
仮に65歳まで働くとすれば、50歳から数えても運用期間はまだ15年ほど残っています。したがって、40代と同じように高いリターンを狙える株式中心の運用をそのまま続けても問題ありません。家計や資産の状況によっては、投資先として「オルカン一本」の基本戦略を継続してもよいと私は考えています。
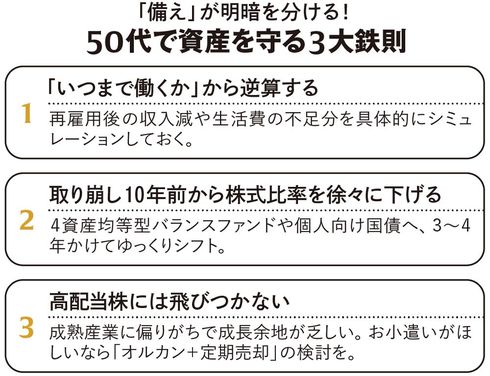
とはいえ、50代は資産を取り崩す計画を具体的に考え始める時期です。会社員であれば、「今の会社の再雇用制度を使って65歳まで働くのか」「それとも別の会社で70歳まで働くのか」「再雇用で給与が下がった場合、生活費の不足分を補うために資産を少し取り崩す必要があるのか」など、今後の働き方と家計のバランスをリアルにシミュレーションし始めましょう。
そして、資産の取り崩しが始まるまであと10年という時期に入ったら、少しずつ株式の割合を下げ、4資産均等型バランスファンド(国内株式・国内債券・先進国株式・先進国債券に約25%ずつ均等に投資を行う、リスクを抑えた投資信託)や個人向け国債などへとシフトしていくことを検討するとよいでしょう。

高配当株への投資をおすすめできないワケ
移行する際のポイントは、「一度に大きく売却して調整しようとしないこと」です。相場のタイミングをピンポイントで当てるのはプロでも難しいことですから、3年から4年程度の時間をかけて、徐々に株式の比率を下げていきましょう。投資信託の「定期売却サービス」を利用するのもおすすめです。自動的に投資信託を一定額(または一定率)売却してくれるため、タイミングをはかる必要がありません。
売却して得た資金の「置き場所」については、家計の状況に応じて選んでください。取り崩しまでまだ時間がある場合は、元本保証のある「個人向け国債」などに移し、少しでも利回りを確保しながら待機させる方法が有効です。すでに取り崩しが2~3年後に迫っているなら、価格変動がなく、すぐに引き出せる銀行預金の形で保有しておくほうが安心でしょう。
50代になると、投資先として高配当株に興味を持つ人も増えてきますが、私はあまりおすすめしません。
高配当銘柄の多くは、企業として大きな利益を出しているものの、それを新たな設備投資や事業拡大に回すような「成長機会」が少なくなっている業界に偏る傾向があります。事業をさらに拡大する余地が乏しいため、余った利益を配当という形で株主に還元している企業が多いのです。株主へ配当を出すこと自体は決して悪いことではありませんが、高配当の企業は、裏を返せば「今後の大きな成長と値上がり益があまり期待できないケースが多い」ということです。
高配当株に多く投資をすると、特定の成熟産業にばかり資金が集中し、ポートフォリオ(資産配分)のバランスが大きく偏ってしまう危険性があります。そのため、長期的な資産形成の観点では、一部の産業に偏ることなく市場全体に分散投資するインデックス投資のほうが、はるかに理にかなっていると私は思います。高配当に限らず、私が個別株への投資をあまりおすすめしないのにはこうした理由もあるのです。
そもそも高配当株に人気があるのは、「資産を取り崩すことなく、配当という形で定期的にお金が入ってくる」という安心感があるからでしょう。これは必ずしも高配当株でなくても実現可能です。たとえば、オルカンに投資をして、先ほどの「定期売却サービス」を利用し、必要な分だけを定期的に売却すれば、配当金を受け取るのと同じようにお金を受け取ることができます。

ここから先は有料会員限定です。
登録すると今すぐ全文と関連記事が読めます。
- 広告最小化で快適な閲覧
- 雑誌『プレジデント』が最新号から読み放題
- ビジネスに役立つ学びの動画が見放題
- 会員限定オンラインイベント