マイページ






相場観ではなくライフプランから選ぶ
NISAの「つみたて投資枠」で投資できるのは、長期の積み立て・分散投資に適した一定の投資信託とETF(上場投資信託)で、金融庁が選定したものに限られる。それでも約350銘柄が対象となっている。
「成長投資枠」では、上場株式や一般的な投資信託などに投資できる。デリバティブなど特殊な手法を用いた投資信託など、一部、対象外の投信(投資信託)もあるが、かなり自由度が高い。
何に投資するか、何に投資すれば資金を大きく増やすことができるのか。
楽天証券経済研究所客員研究員ファンドアナリストの篠田尚子氏は、「50〜60代の場合、ライフプランについて考え、それに合った投資先を選ぶことが重要です。投資先選びというと、成長性や割安性などに意識が向きがちですが、率直にいえば相場について考えることは重要ではない」と話す。
「50〜60代の方がNISAを使うこと、投資することにおいて大事なのは、将来、どのようなセカンドライフを過ごすかをふまえ、適した投資先を選択することです。たとえば、60代後半も元気なうちは少しでも働きたいという人もいれば、健康で体力もあるうちにお金を使って旅行や趣味を楽しみたいという人もいます。長く働くならある程度のキャッシュフローが確保できるので、投資では多少リスクをとってもいいかもしれません。一方で、60代前半に退職金を受け取り、やりたいことを楽しむのであれば、投資においては守りのフェーズに入ったほうがいいでしょう。まずはそうした大きな方向性を定める。それによって投資のスタンスを決め、それに合ったタイプの投信を選ぶことが重要です」(篠田氏)
50歳までは資産形成期であり、株式に投資する投信の積み立てや個別株投資などで資産を形成するのが基本となる。そして50歳からは資産を運用し、一定時期に投資を引退して資産活用期に入る、というイメージである。
「リタイアする年齢などに応じて投資先をシフトするなど、お金をどう管理するかも大切。そうでないと、必要以上にリスクをとる、流行に乗る、相場を追いかけるなど、流されることになりかねません」(同)
こだわりがなければ全世界株式だけでOK
ファイナンシャルプランナーの横田健一氏も、「商品選びをする前に、まずは、安全資産と運用資産を分けることが重要」と指摘する。安全資産を適切に確保し、投資していい分だけを投資すれば、相場の急落時などに慌てることもなく、落ち着いて投資ができる。その結果、狼狽売りして損が確定するといった失敗を回避しやすい。
具体的な方法として、横田氏は、お金を4つに分けることを勧める。【普段使うお金】(生活費)、【とっておくお金】【もうすぐ使うお金】【当面使わないお金】の4つである。【とっておくお金】は、病気や怪我で働けなくなったり、リストラされて職を失ってしまったりなどに備えた生活防衛資金で、生活費の半年から1年分程度が目安となる。共働きなら少なくてもいいし、片働きなら多めにする。【もうすぐ使うお金】は、車を買う、リフォームするなど、5年以内くらいに使いそうなお金である。【とっておくお金】【もうすぐ使うお金】は、〈安全資産〉に位置づけられる(下図)。預貯金や個人向け国債などで保有するのが望ましい。増やすことより、元本を確保することを優先させるわけだ。
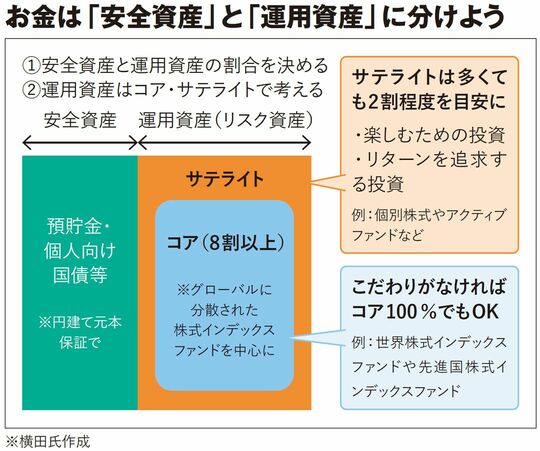

残ったのが【当面使わないお金】で、これが〈運用資産〉(運用できる資産、リスク資産)となる。

ここから先は有料会員限定です。
登録すると今すぐ全文と関連記事が読めます。
- 広告最小化で快適な閲覧
- 雑誌『プレジデント』が最新号から読み放題
- ビジネスに役立つ学びの動画が見放題
- 会員限定オンラインイベント