マイページ








もともと投資に興味があり、大学生の頃に数カ月間、FXに没頭したのが最初の投資経験です。ただ、当時としては大金だった10万円を投じたところ1万円ほどの損失が出て、労力に見合わないと思い見切りをつけました。本格的に投資を始めたのは、就職して数年経ってからです。
購入したのは、インデックスファンドでした。長く版を重ねてきた『ウォール街のランダム・ウォーカー』『敗者のゲーム』を読んで、多くの企業の株に分散投資して保有し続けるだけで、株式の仕組みが持つリターンを得られるという説明に納得したからです。個別の銘柄選びや売買タイミングの見極めが必要ないので、手間が少ない投資法でもあります。当時は今のように「投資を始めるならインデックスファンドから」という風潮はなく、ネット上でも選択肢のひとつとして紹介されている程度でした。
現在の投資スタイルは、オルカンを買ってそのまま保有しています。家計の余剰資金で機械的に積み立て購入して、お金が必要になれば売るというスタンスです。今は家計が黒字なので、買う一方になっています。
年初に新NISA成長投資枠の上限240万円分のオルカンを夫婦それぞれで買って、あとはつみたて投資枠で月10万円ずつオルカンを積み立てます。年間360万円をベースにしながら、さらに資金の余裕があれば特定口座でも積み立てていきますが、それも基本的に全部オルカンです。投資の方針は1年に1回、前年の収支を見ながら今年は積立金額をいくらに設定するか、夫婦で話し合って決めます。それ以外はずっと放っておくため、相場の動きに対してアクションを取ることはありません。
オルカンを選んだ第1の理由は、あらゆる投資家の投資判断が反映された比率で、世界中の企業の株式を手軽に保有できること。それでいて、信託報酬が年率0.05%台とコストが低いことも重視しました。そして、規模が小さいファンドは運用会社が途中で運用をやめてしまうリスクがあるのに対し、現在純資産総額約8兆円のオルカンがなくなるのは考えにくいという安心感もあります。個別株も魅力はありますが、今の私にとってはオルカン購入がもっとも合理的な投資であって、この方針を変える理由が見つからないと思っています。

経済は長い目で見れば「プラスサムゲーム」
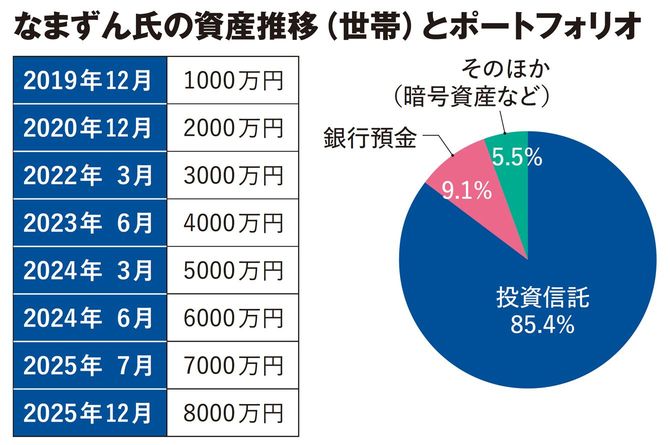
オルカンを買い続けた結果、この数年、資産がものすごい勢いで増えています。20年の夏までは上がったり下がったりだったので、できすぎという印象です。ほったらかしの投資スタイルであるため、コロナ禍で資産が30%減ったこともあるし、トランプ大統領の関税ショックでは一時1000万円以上減るダメージも受けました。そうした予測不能な事態も起きるので、将来、運用資産が一時的に半分になることもありえると思っています。ただ、その時がいつ訪れるかはわからないから、下落にも付き合う前提で減っても大丈夫な範囲で投資に取り組むしかないのではないでしょうか。
投資で成功するひとつの要素は、長期運用することです。経済は長い目で見れば「プラスサムゲーム」であって、なるべく早い時期に資金をつくって時間をかければ、収益率のブレを吸収しながらがプラスがだんだん積み重なり、複利の効果も期待できる。途中で資産が減ることは怖いですが、運用資産が半分になってもすぐに生活に困るわけではないし、最終的には老後のお金が足りていればいい。自分の生活が成り立てばよいというスタンスでいると、投資を継続しやすいかもしれません。
一方、短期運用で結果を出そうとすると無理が生じて、許容できる以上のレバレッジを掛けたり、リスクの高い銘柄に極度に集中したりして、期待とは違う結果になりやすい。派手に大儲けすることよりも失敗しないことが大事で、投資の世界から撤退せずにずっと続けることができれば、「勝ち」になる確率は高くなるのではないでしょうか。
※本稿は、雑誌『プレジデント』(2026年1月30日号)の一部を再編集したものです。

ここから先は有料会員限定です。
登録すると今すぐ全文と関連記事が読めます。
- 広告最小化で快適な閲覧
- 雑誌『プレジデント』が最新号から読み放題
- ビジネスに役立つ学びの動画が見放題
- 会員限定オンラインイベント