マイページ








売却していなければ利益が出ているはず
新NISAは2026年に3年目を迎えます。24年の制度開始時は大きな盛り上がりを見せ、口座開設数が急増。一般NISAが始まった14年の825万口座には及ばないものの、24年だけで433万口座が新たに開設され、15年以降ではもっとも大きく伸びました。
NISAの口座数は着実に増えており、25年6月末時点で2700万口座に迫っています。一般NISA開始時は、開設された口座の半分以下でしか買い付けが行われませんでした。最近は、新規開設した口座の約8〜9割で実際に買い付けが行われている様子です。「口座を開いただけ」に終わらず、投資行動が活発になっています。
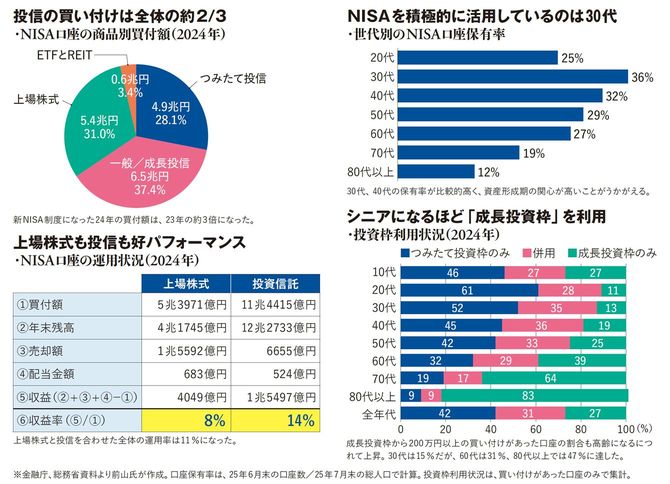
世代別に口座保有率を見ると、30代が36%と最も高く、3人に1人以上が保有しています。20〜60代ではおおむね25%を超え、現役世代・資産形成層の4人に1人は口座を持っている計算になります。一方で70代は19%、80代以上は12%と、高齢層での普及はやや緩やかです。
世代によって投資枠の使い方は明確に異なります。若年層は「つみたて投資枠」を中心に利用し、高齢層は「成長投資枠」を積極的に活用しています。成長投資枠で200万円以上買い付けている口座の割合を見ると、20代では7%にすぎませんが、70代では39%、80代以上では47%に上りました。これは高齢層ほど余裕資金が多いためでしょう。各世代がそれぞれのニーズに合わせて制度を活用している状況です。
新NISAになってからの運用パフォーマンスは好調です。24年に投資信託は14%、上場株式は8%の収益率を記録し、全体では11%のプラスとなりました。25年もマーケットは調子がよく、売却していなければ利益が出ている方が多いのではないでしょうか。

新NISAでオルカン購入が「正解」の理由
成長投資枠では、数ある商品の中から何を選択すればいいか迷うかもしれません。結論からいえば、「銘柄を細かく分析したい」といったこだわりが特にないのであれば、「オール・カントリー」(通称・オルカン/eMAXIS Slim全世界株式)に代表される全世界株式のインデックスファンドに積み立てるのが正解の一つのように思います。実際、私自身も新NISAでは全世界株式指数に連動するファンドを積み立てています。
個別銘柄投資は魅力的に見えますが、いい銘柄を見つけるのは簡単ではありません。市場全体の平均リターンは、一部の大きく値上がりした銘柄に引っ張られています。つまり、大半の銘柄は平均を下回っているため、個別銘柄で「当たり」を引く確率は意外と低いのです。いい銘柄を探す手間と、その労力に見合うリターンが得られるかは別問題です。しかもNISA口座は損益通算ができないため、損失が出た場合のダメージは課税口座より大きくなります。
加えて、新NISAには「商品の入れ替えに時間がかかる」という弱点があります。たとえば個別株やFANG+(Facebook Amazon Netflix Google4社を含むビッグテック10社)、インド株など、ひとつの商品に集中投資してNISA口座の非課税投資枠の上限1800万円を埋めたとします。ところがその商品が期待はずれで、すべてオルカンに入れ替えたいと思った場合、どうなるでしょうか。保有商品をまとめて1800万円売却しても、NISA口座で新たに購入できるのは、成長投資枠240万円とつみたて投資枠120万円を合わせた年間360万円までです。つまり、入れ替えには最短でも5年かかってしまうのです。NISA口座の商品入れ替えは、年間の買付可能額がボトルネックとなり、時間がかかるので、商品選びは慎重に考えたほうがいいでしょう。
その点、インデックスファンドは指数に連動するというシンプルな運用方針です。アクティブファンドのように途中で方針が大きく変わる心配がなく、長期保有に向いていると考えています。コストも下がっていて、新NISAの制度設計にも適した商品といえます。

ここから先は有料会員限定です。
登録すると今すぐ全文と関連記事が読めます。
- 広告最小化で快適な閲覧
- 雑誌『プレジデント』が最新号から読み放題
- ビジネスに役立つ学びの動画が見放題
- 会員限定オンラインイベント