マイページ








退職金をまたたく間にすってしまったAさん
「退職金を1800万円ももらったことで、有頂天になってしまいました。妻との豪華旅行、自宅のリフォーム、憧れだった車購入と、次々夢をかなえて最高の気分でしたが、気づけば残りが500万円を切ってしまって……」
こう嘆いたのは、ファイナンシャルプランナーの山中伸枝氏の元に相談に訪れたAさんだ。定年時に得た退職金の額に気持ちが大きくなり、無計画に散財してしまったという。しばらくのんびりしてから働き出せば大丈夫だろうと考えていたが、再就職はうまくいかず、退職金もほとんど残っていないため、袋小路に入ってしまった。


老後資金についてのさまざまな失敗談は後を絶たない。最近は、老後資金として必要な金額は2000万円どころか、4000万円だというニュースを耳にする機会も増えた。昔に比べて老後資金の問題が大きく取りざたされているが、それはなぜだろうか。
山中氏は「ここ数年の物価高の影響が大きい」と指摘する。
「老後資金2000万円問題の話題が出たのは2019年で、今から5年前のこと。高齢夫婦の無職世帯で、毎月の収支が5万円不足していて、老後30年間を生きるには、掛け算をして約2000万円が必要になるという計算が根拠でした。しかし、ここ数年続いている物価高はまだ収まる気配を見せません。家計の支出はより大きなものになっていくでしょう」
さらにもう一つ、日本人が長生きになったことも大きな要因だ。
「現在の年金制度ができたころは、定年が55歳で、平均寿命は70歳ほどでした。老後が15年程度と短く、準備しておくべき老後資金はそれほど多くなかったのです。しかし現在は100歳まで生きる可能性もある長寿時代ですから、それだけ老後資金の準備が必要になることは避けられません」
「老後破綻に注意!」といったフレーズをメディアで見かける機会も多く、4000万円もの老後資金を準備できるか不安に思う人も多いはずだ。しかし山中氏は、「みんながみんな、老後資金として4000万円も必要というわけではありません」と話す。
毎月の収支によっては老後資金は不要になる
「老後資金がどれだけ必要かは、老後の“毎月の収支”によって変わります。極端な話、毎月の収入と支出を見比べて、収入の範囲内で支出がおさまるのなら老後資金は不要なんです。いざ自分が老後を迎えたとき、一体どれくらいの収入と支出になるのかを、一度イメージしておくことが大切です」
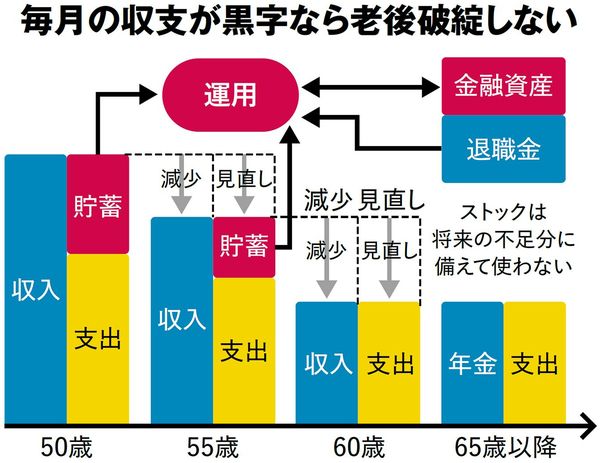
老後の収入よりも支出のほうが多ければ、それをカバーするために必要になるのが「老後資金」というわけだ。しかし、そもそも老後の収入が心もとないという人が多いだろう。ただ、受け取る年金額を増やす方法など、工夫次第で老後の収入をアップさせる手立てはある。

ここから先は有料会員限定です。
登録すると今すぐ全文と関連記事が読めます。
- 広告最小化で快適な閲覧
- 雑誌『プレジデント』が最新号から読み放題
- ビジネスに役立つ学びの動画が見放題
- 会員限定オンラインイベント