マイページ

法人税を引き上げれば企業は海外へ逃げてしまう
もちろん、資産課税増税、法人税増税をすればもっと税金を取れるという人は多いだろう。しかし、家計の持つ最大の資産は土地であるが、固定資産税をさらに高くしろという人は多分いないだろう。
日本の法人税は23%だが、地方法人税、事業税、特別法人事業税、法人住民税の法人税割り、均等割り、などがあり、全部で30%程度になる。アメリカには州法人税があり、税率は0%〜11.5%。ドイツには法人事業税があるが、イギリス、フランスには地方法人税はない。結果として国税地方税合わせた法人税は、アメリカ21~28%、イギリス25%、ドイツ30%、フランス25%である。
日本だけ高くすれば企業は海外に行ってしまうだろう。
増税なしでも税収が増える仕組み
増税して税収を上げることは難しいと述べたが、実は経済全体の所得、名目GDPが増大することによって生まれる税収増は極めて大きいものがある。
図表2は主要国の一般政府(中央政府、地方政府、社会保障基金)の税収を比べたものだ。ここでは国際比較のために一般政府の税収を用いているので、社会保険料も含まれている。税金を取っているのは国税庁で、社会保険料を取っているのは日本年金機構だが、国民にとってみれば手取りが大事で、どこから取られようが関係がなく、国際的には、両方合わせたものが税金である。
日本の税金の対GDP比率は2012年には30.1%だったのだが、2026年では36.0%になっている。したがって、5.9%ポイントの増税で、税率は1.216倍に、税収は1.630倍に、その増加額は95.9兆円(図表2のデータから2012年の税収は152.3兆円、2026年は248.2兆円)になっている。
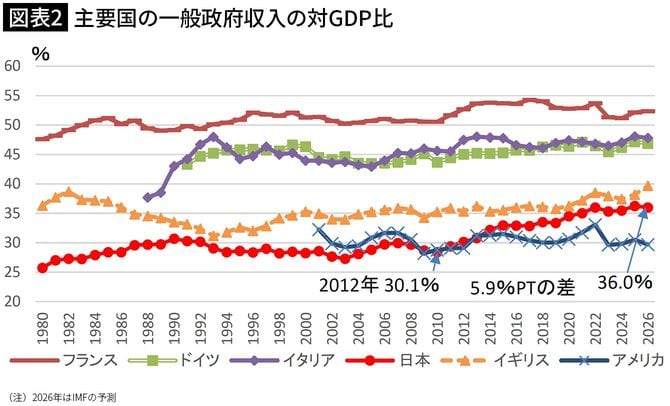

増税が難しいのに名目GDPの増加に伴って税収が何十兆円も増えるのはなぜだろうか。名目GDPとはすべての人の所得を合計したものなので、豊かな人からの税ではなく、すべての人からの税を取ることが可能になっているからだ。
日本で進む「隠れ増税」の正体
名目GDPの増大に対して、税収がそれ以上に増加し、結果として税収の対名目GDP比が高くなるのはブラケット・クリープがあるからだ。ブラケット・クリープとは、インフレにより、実質所得が増えていないのに累進所得の上の階級になって増税になることだ。給与控除や基礎控除などの固定の控除額がインフレによっても調整されないこともブラケット・クリープである。これは法律によらない増税であり、不純なものである。