マイページ

80代で貯蓄をなんとか維持できそう
無駄遣いはなく、堅実な生活を送っています。支出は月13万円、年間にすると臨時支出(交際費や持ち家の修繕費など)を合わせて236万円。そのため、年金だけでは足りず、父親が遺してくれた財産を取り崩しながらの生活が続きますが、それでも毎年の赤字は20万~30万円ほどで、シミュレーションでは小林さんが80代になっても貯蓄をなんとか維持できそうです。
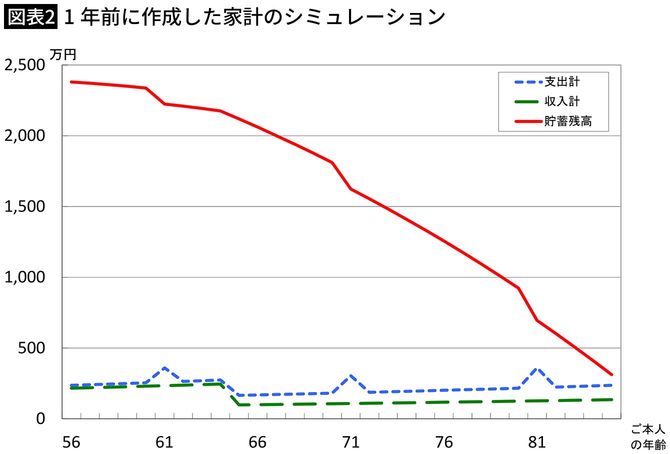
筆者作成

<前提条件>
・ ご本人が85歳になるまでの家計のシミュレーション。
・ 現在の年齢の平均余命から、母親は93歳まで生きるものとする。
・ 収入は、母親が亡くなるまでは、母親の年金で年額216万円(遺族年金を含む)。
・ ご本人が65歳より自身の老齢年金が加わる。国民年金の保険料は払っている。
・ 老齢年金の上昇率は年1.6%とする。
・ 現在の年間支出は236万円。
・ 母親が亡くなった9年後から、生活費(食費、水道光熱費、医療費、被服費・雑貨、通信費、レジャー・交際費、小遣い、介護費用)は、前年の2分の1になるものとする。
・ 自宅の修繕費として、5年後に100万円、15年後に120万円、25年後に140万円を計上する。
・ 年上昇率は、生活費は2.0%、住居費は1.0%、税・社会保険料は1.6%とする。
・ 貯蓄残高の利率は、0.5%とする。
シミュレーションでは、年間の収支はマイナス20万~30万円程度なので、1年経過後の貯蓄残高は約2370万円となっているはずでした。
70代半ばには貯金は底をつく
ところが、最新の貯蓄残高をみると、2200万円程度になっています。1年間で100万円以上も減っています。
「話が違う。どうなっているんだ!」
と、私の事務所に駆け込んできたのです。
「去年は心配ないなんて言ってたけど、これで本当に大丈夫なのかよ。」
小林さんはけんか腰です。
「私は、教えていただいた家計の状況からシミュレーションを作成しています。現実がシミュレーションどおりにならなかったとしたら、教えていただいた家計の状況が正しくなかったのではないでしょうか」
私はそう言って、再び家計の状況を伺うことにしました。昨年はシートに記入して提出していただきましたが、今度はじっくりと、詳細に状況を伺いました。
「食事はいつも小林さんが作られているのですか?」
「う~ん、総菜を買ってくることが多いですかね」
「趣味にお金を使ったりしていませんか?」
「実はバイクが好きで、パーツを交換することもあって……」