マイページ

どの支出がかさんでしまったのか
細かく聞いていくと、支出が少しずつ膨らんできました。
収入は母親の年金ですが、今は、小林さんが財布を握っています。さらに、父親が遺した預貯金は母親名義になっていますが、実質的には小林さんが管理をしています。それをいいことに、自分の趣味や娯楽への支出が増えてしまっています。てんやものを買ってくることが多く、食費もかさんでいるようです。
きちんと支出を管理していないため、毎月どのくらい使っているのか、正確には把握できていません。1年前のご相談の際には、どうやら少なめに記入してしまったようです。
実際の状況を伺うと、家計の支出は以下(図表3)のようになると想定されました。(もっとも、正確な支出額は把握できていませんので、こちらも推測ではあります)
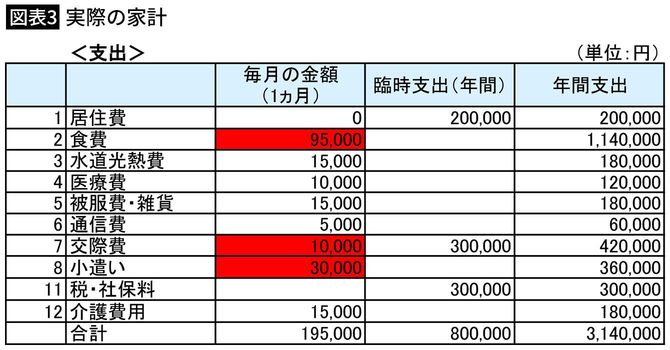

・ 食費は月額9万5000円で、2万円多かった。
・ 交際費は月額1万円で、5000円多かった
・ 小遣いは月額3万円で、2万円多かった。
年間の支出額は314万円で、1年前にいただいたデータよりも78万円も多かったのです。その結果、毎年の収支は100万円前後の赤字となりました。
「1年間で100万円も減っていたのは、それだけ支出していたからです」
私が言うと、小林さんは黙ってしまいました。
「私はいただいた情報を基にシミュレーションを作成していますので、その情報が正確でなければ、シミュレーションも間違ったものになってしまいます」
と私は言いました。そして作り変えた家計の状況を入力して、シミュレーションを作り直します(図表4)。
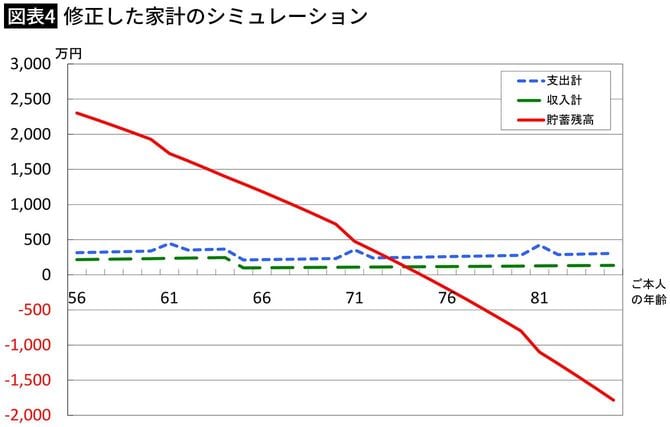
毎年100万円以上のペースで貯蓄は減少していき、小林さんが70代前半で貯蓄は底を尽き、生活は破綻し、85歳時点では1700万円もの貯蓄不足となっています。
生活一つひとつの支出はそれほど大きな金額ではないのですが、それが積み重なると、けっこうな支出になります。その結果、将来の家計状況は大きな違いとなるのです。
「あと18年も生きられないなんて、こんなにひどい状況になるのか」
小林さんはため息をついています。