マイページ

ジャングリアの抱える本質的な問題
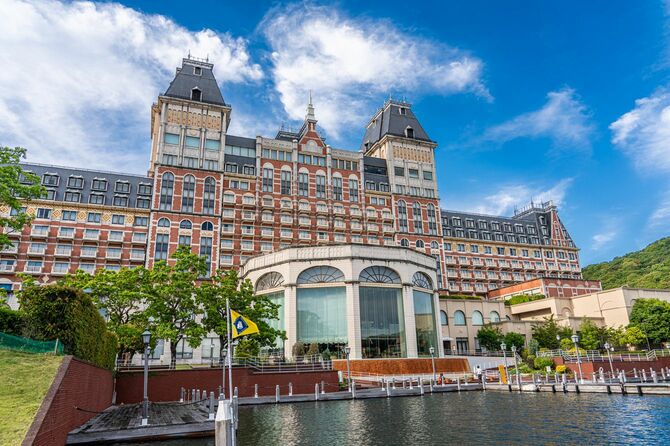
ハウステンボスもまた長崎県町役場の職員だった神近義邦が長崎オランダ村などの失敗を乗り越え、初年度約375万人、売上589億円の業績を打ち立てるが、経常利益は105億もの赤字。その後、野村ホールディングスに再建をゆだねるも、2度目の経営破綻をした。2010年にHISの澤田秀雄氏が再建するまで20年以上もの間赤字だった。

いまでは大成功事例となっているUSJですら、初年度こそ1100万人が来場しての黒字だが、翌年からの2002~05年は4年連続で赤字を計上。700万~800万人台に低迷し、最大株主だった大阪市の財政が厳しくなったこともあり、2004年に経営危機に追い込まれる。
1980年代に東京ディズニーランドの成功を受け、リゾート法の改革によって地方創生というお題目のもとに各地でテーマパークが乱立した。だが7~8割は赤字案件であり、いまやその半分は姿も形もない。
ジャングリアの抱える本質的な問題は、「赤字」自体ではない。700億円という投資額は「かなり安い投資に抑えた」状態であり、もともとの投資額が「1000億円以下のテーマパークを作る」というコンセプトには適っており、当てが外れたが大事故にならなかったのはこの当初の設計がある意味正しかったとすらいえる。
むしろ初年度で最もプレミアムがつくはずだったのだ。衝撃の初回体験というボーナスがつくはずの2025年を通じて60~80万人“しか”集まらなかったことが目下の課題である。
スパ込みの入場者数が、この1年前半期の65万人から後半期35万人という減り方は冬の閑散期ということを差し引いても黄色信号ではある。
「早期撤退」はありえない
パーク事業とは結局のところ「運営」なのだ。
USJが750万(2010年度)→1460万(2016年度)と復活したように、ハウステンボスは141万(2009年)→288万(2017年)、サンリオピューロランドは108万(2009年度)→219万(2018年度)というように、5~10年という長い期間でトレンドをつくり、固定のファンが重ね塗りしていくように積みあがっていく過程にこそ真髄がある。
そういう意味では最初の1~3年がボーナスタイムでしかなく、4~10年目の中でこそ真価が問われるビジネスである。それに700億円投資という「中規模テーマパーク」には、開業前の資産で生産波及額約450億円、付加価値誘発額約1200億円、雇用誘発で5000名強という地元経済にもたらす効果、期待もある(平成26年7月経済産業省『テーマパーク立地の経済効果』)。
それらを無下にして「早期撤退」などありえない、本当に胆力が試される案件なのだ。取り急ぎの課題は、年90万~100万人前後と想定される損益分岐ラインまで3年間でひきあげられるかどうかの勝負である。その可能性が低い、とはまだ断言するようなタイミングではない。ちなみに、9月29日の報道では、政府系の沖縄振興開発金融公庫が近く30億円のつなぎ融資を行い、新たな出資者を探す方向と報じられている。