マイページ

川がなくても水害は起きる
このところ各地で頻発している豪雨災害に備えるなら火災保険だ。火災保険の補償対象は主に火災や落雷、風災や雹災、そして水災などだが、水災は洪水や浸水だけでなく、大雨や長雨が引き起こす土砂災害も対象になる。
8月は各地での豪雨や、ネパールと中国国境付近で起きたすさまじい土石流のニュースが流れたが、災害が起きれば甚大な被害が生じるのだと思い知らされる。しかし、あえて水災(水害)補償はつけないという加入者も、これまで少なくなかった。近くに河川がないので水災の心配がない、水災補償をつけると保険料が高くなるので外すといった理由からだ。
しかし、近年は状況が変わっている。水災とは主に①河川の氾濫などによる「外水氾濫」、②集中豪雨などで下水道等の処理が追いつかず、水があふれる「内水氾濫」、③集中豪雨などによる「土砂災害」の3つだが、国土交通省の調査では水災リスクの約4割が内水氾濫と土砂災害なのだという。
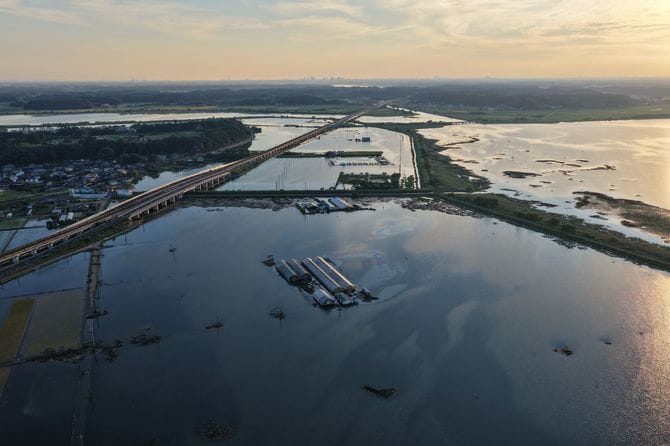
近くに河川がなくても、都市型水害というべき内水氾濫の被害に遭う可能性はある。8月の千葉豪雨では、床上・床下合わせて3790棟が浸水した。「うちは大丈夫だから」と水災補償をつけず、被害を受けるケースを減らそうと、水災リスクに応じて細分化した保険料を導入したのが2024年からだ。自然災害、そして大規模な水害の頻発が、火災保険の保険料に大きな影を落としている。

同じ火災保険でも住所で差がつく
保険会社は、損害保険料率算出機構が出す「参考純率」を目安として自社の火災保険料を決めている。機構は水災リスクについて、市区町村別に1等地から5等地までの5区分に分けて保険料率を算出した。
最も安い1等地と、最も高い5等地の差は約1.2倍になる(水災だけでなく、火災や風災などを含めた合計)。ちなみに、2023年に機構は火災保険の参考純率を改定したが、その時は全国平均で13%もの引き上げとなった。理由はやはり、自然災害などによる保険金支払いの増加、加えて住宅の老朽化が進んでいること、修理費が高騰していることをあげている。
実は火災保険はずっと値上げが続いてきた。2015年から現在まででも5回行われており、その背景にはやはり甚大な自然災害が毎年発生している状況があるのだが、空恐ろしいのは直近の改定で考慮された自然災害は、2022年までに起きたものだ。
それ以降に発生した大きな災害、そして現在の資材高騰を反映した次なる改定では、いったいどんな引き上げ率になるというのか。天災とは人の手では止められないものだ。それに備える保険も上がり続けると覚悟しておかなくてはならないだろう。
なお、水災リスクについて自分の住まいがどれに当たるかは損害保険料率算出機構ホームページの「水災等地検索」で調べられる。
持ち家だけでなく、今後マイホーム購入を考えている人は、候補となる地区を事前に調べておこう。たとえ不動産価格が周辺より安くても、保険料が高くつく可能性はあるし、そもそも水災に遭う可能性がある場所を選ばないに越したことはない。