マイページ

地震保険の加入は過去最高に
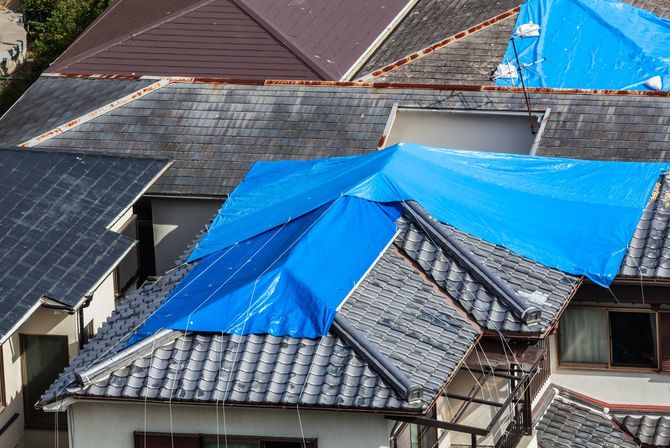
予測できない自然災害といえば、地震も同じだ。7月28日に熊本県で最大震度7の地震が発生したが、2016年の熊本地震から節目の10年目に当たる年にまさか再び…と多くの人が肩を落としただろう。なお、地震によって住居が損害を受けた場合、先の火災保険では補償対象にならない。
地震やそれに起因する火災、噴火や津波による損害を補償するのは地震保険だ。地震保険は単独ではなく火災保険に付帯して加入する仕組みだが、損保料率算出機構の発表によると、2025年度の付帯率は全国平均で70.8%であり、前年度の70.4%より0.4ポイント増加したという(調査データは損害保険会社が対象で、共済は含まない)。付帯率は2003年度以降23年連続の増加で、統計開始の2001年度以降、過去最高値となった。
なお、都道府県別にみると、全国でトップは熊本県で88.7%だった。2016年の熊本地震以降、付帯率は63.8%から88.7%まで増えたとのこと。地震保険が熊本地方の生活再建に役立っていると願いたい。

地震保険でも再建費用は足りない
ただし、地震保険の場合、それだけで住宅再建がかなうとは言えない。掛けられるのは火災保険の保険金額の30~50%の範囲内で、居住用建物は5000万円、家財は1000万円が限度となっている。再調達価額(同じ建物を建てるのに必要な金額)が2000万円の建物であっても1000万円までしかかけられないとなると、とても足りない。そのため、建物だけでなく家財にもかけて、できるだけ補償を手厚くすることが望ましい。
市区町村別の付帯率を見ると、東京23区でも大田区、品川区、中央区で62%台、中野区や新宿区は6割に届かない。もし、首都で大規模な地震が起き、住まいを失ったとしたら、被災中の生活を支えるお金が必要だ。たとえ再建には足りなくても当面の生活維持の費用として保険金は必ず役に立つだろう。
節約していい保険の判断基準
保険は家計の見直し時に悪玉にされがちだ。保険は固定費だから、少しでも安くしたいというのは人情だろう。ライフスタイルに合わない過剰な保険だとすれば、むろん見直し対象にしていい。ただ、節約していい保険と、してはいけない保険の違いはある。
それは、保険が対象としているアクシデントが起きた時、手持ちの資産でカバーできる範囲なのかだ。
例えば最近人気のスマホ保険は、スマホが故障したり水没したりした時に保険金が出る。しかし、そのくらいの額なら預金から出せるという人もいるだろう。病気で入院した場合でも、日本の医療保険には高額療養費制度があり、数百万円もの自己負担が生じるケースは考えにくい。会社員が長期間休んだ場合も、会社の健康保険から傷病手当金が出る仕組みがある。