マイページ

東証全体の3分の1に迫る海外勢力
日本の株式市場の私の見方のご説明に入る前に図表1をご覧ください。
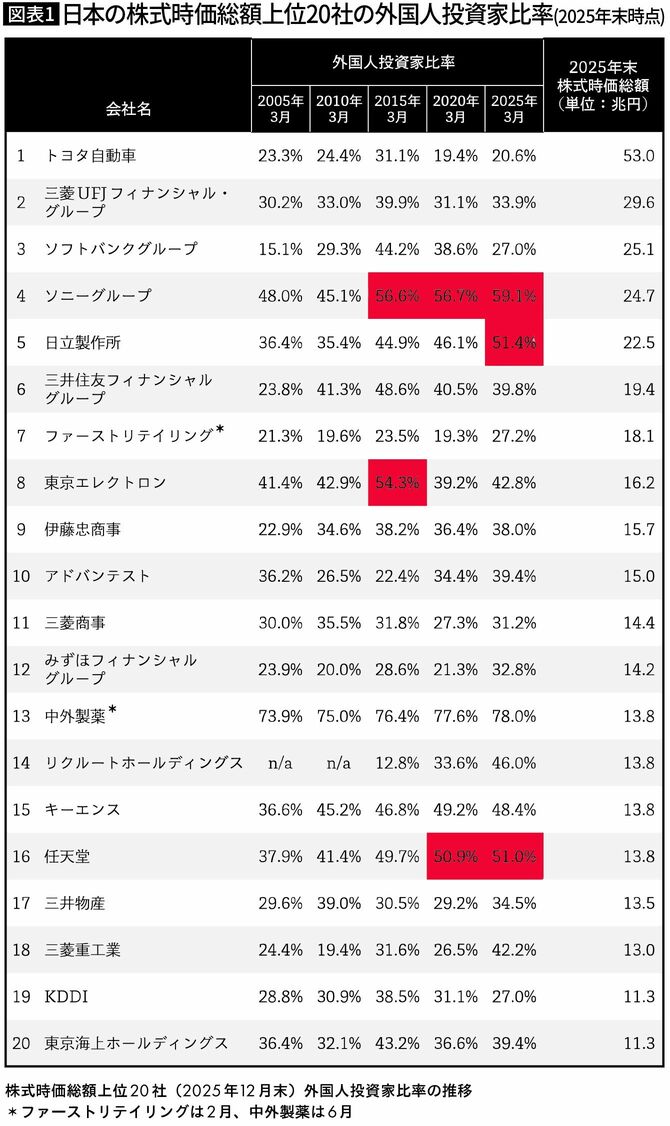

この図表は、2025年末時点での日本の株式時価総額上位20社の外国人投資家比率、その推移を示しています。ハイライトしたのは50%超です。
日立製作所のほか、ソニーグループ、任天堂において、2025年3月末時点で外国人投資家が50%超の株式を所有しています。上位20社の株式時価総額を合計すると、約373兆円。東証プライム(※6)に上場する銘柄すべての株式時価総額を合計すると1150兆円ですから、この20社でその3割強を占めていますが、20社それぞれの外国人投資家比率分を合計すると約140兆円を超えます。
株式はその企業が生み出した利益や資産を受け取る権利ですから、ソニーグループの利益の半分以上が外国人投資家に帰属することになります。現実には考えられませんが、任天堂が仮に今解散した(その可能性はほぼゼロですが)場合、現金化された資産の半分以上が海外投資家の手元に届くことになります。
トヨタ自動車のように、2005年3月末時点から比率が減少している企業もありますが保有していた株式を外国人投資家に売り渡してきたわけです。
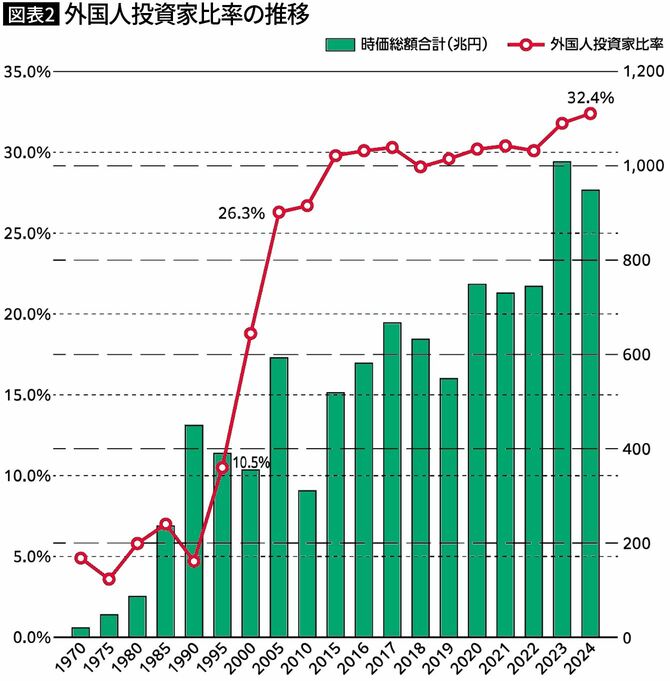
ここまでは日本を代表する個々の企業で見てきましたが、東証全体を対象にして、もう少し長い時間軸で見てみましょう。
日本での金融ビッグバン以前は1割程度だった外国人投資家の比率は2005年には25%を超え、2024年にはさらに増加、3分の1に迫っています。
「伊藤レポート」が世界に示したこと
この数字を「市場の国際化」という言葉だけで片づけてしまってよいのでしょうか。私には、日本の富の源泉、その所有権が、国境をゆっくりと越えていく地殻変動のようにも見えてしまいます。こうした状況を生み出している背景を考える前に、もう一つ、お示ししておきたい数値があります、ROEです。
ROEとはReturn On Equity、株主資本利益率で、会計上の株主の資本がどれだけ効率的に利益を生み出しているか、という指標です。『持続的成長への競争力とインセンティブ 企業と投資家の望ましい関係構築』プロジェクトが2014年8月に最終報告書として発表した、いわゆる“伊藤レポート”以降、ROEが大きな注目を集めたのは読者のみなさまもご存じのことと思います。
伊藤レポートの発表当時の日本の上場企業のROEは5%台と試算され、欧米の上場企業(欧州は10%台、米国は20%台)とは大きな差をつけられていました。そうした状況を踏まえて、伊藤レポートは日本の上場企業のROEの目安を8%と設定、それに向けた施策が講じられました。コーポレートガバナンス・コード(※7)はその代表的な具体例ですが、これらの具体的施策を、経済産業省、金融庁や証券取引所がリードしていたところに大きな特徴がありました。
※6 東証プライム:2022年4月から導入された東京証券取引所(以下東証)の新しい市場区分です。企業の規模や「目指す方向性」に合わせて、以下の3つに再編されました。
①プライム市場(最上位市場)
一言で言うと:「世界で戦う超一流企業」が集まる市場。
②スタンダード市場(中堅・定番市場)
一言で言うと:「国や地域を支える、伝統的な優良企業」が集まる市場。
③グロース市場(新興・成長市場)
一言で言うと:「将来性が期待される若くて熱い成長企業」が集まる市場。
※7 コーポレートガバナンス・コード:上場企業が持続的な成長と中長期的な企業価値の向上のために守るべき「企業統治(ガバナンス)の指針・ガイドライン」のこと。東京証券取引所などが定めています。