マイページ








「年金を遅くもらうとお得」は本当か?
公的年金をいつ受け取り始めるか――。この判断は、定年を控える会社員が直面する最も大切な出口戦略の一つではないでしょうか。早くもらう「繰り上げ」か、遅くもらう「繰り下げ」か。あなたの選択一つで、老後の生活が大きく変わる可能性があるんです。
世間では「繰り下げれば年金が増えるから有利だ」という、単純なイメージが先行しがちです。しかし、本当に賢い人は、決して表面上の数字だけで判断しません。公的年金は額面(大元の金額)から税金や社会保険料が差し引かれ、その「手取り額」こそが、自分の生活を支える真の資産となるからです。
本稿では、繰り上げ・繰り下げの損益分岐点が、「額面」と「手取り額」でどのように違ってくるのかを、具体的な計算結果に基づいて徹底解説します。そして、長生きリスクに備えながらも、総額で失敗しないための最適な出口戦略をお伝えします。
長年の積み立ての成果をムダなコストで目減りさせないために、失敗しない判断基準を身につけましょう。
繰り上げ需給の損益分岐点は「80歳8カ月」
まず、年金受給の基本ルールである「繰り上げ受給」と「繰り下げ受給」について、額面がどれだけ変わるのか、その仕組みを整理します。
1.繰り上げ受給の仕組み:「早死に得」の裏にある減額リスク
公的年金は原則65歳から受け取る制度ですが、繰り上げ受給は、最大60歳まで年金の受け取り開始時期を早める方法です。
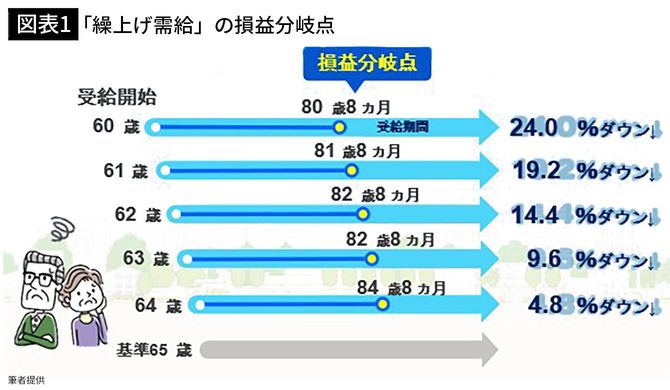
減額率のルール……繰り上げ期間に応じて、1カ月あたり0.4%ずつ年金額が減らされます。
最大の減額……最大の60歳(5年間=60カ月)まで繰り上げた場合、年金額は生涯にわたって24%ダウンとなります。この減額率は、一度適用されると一生涯変わらないことを肝に銘じておく必要があります。
この24%の減額を受け入れたとして、いつ元々の65歳受給開始の総額に追いつかれるのでしょうか。それが「損益分岐点」です。
額面で計算した場合、損益分岐点は80歳8カ月です。つまり、80歳8カ月よりも早く亡くなる場合は、早くもらい始めた分だけ、トータルで得をすることになります。資金繰りが心配な方や、ご自身の寿命に不安がある方にとっては、繰り上げ受給が有利になるという「早死に得」の側面があるわけです。


ここから先は有料会員限定です。
登録すると今すぐ全文と関連記事が読めます。
- 広告最小化で快適な閲覧
- 雑誌『プレジデント』が最新号から読み放題
- ビジネスに役立つ学びの動画が見放題
- 会員限定オンラインイベント