マイページ








「年金は繰り下げるほど得」。そう信じて70歳まで待つ人ほど、手取りで1000万円以上損をしている可能性がある。年金の損得を分けるのは、受給額の多さではない。「正直FPヒッシー先生」の名前でYouTubeで発信しているファイナンシャルプランナーの菱田雅生さんは「年金は60歳から受け取り、その全額を運用に回すべきだ」と断言する。なぜ“常識と逆の選択”が、老後の手取り資産を大きく増やすのか――。

「繰り下げれば増額」はまちがっている
「年金は長生きするほど有利だから、繰り下げて増額すべし」――この常識は、人生100年時代を生きるあなたの手取り額を1000万円以上減らす可能性があるのをご存知でしょうか。
世間では「年金を繰り下げれば増額される」ことが金科玉条のように語られます。しかし、真に賢明な資産家は、この常識の裏に隠された「時間」と「税・社会保険料」という2つのコストを見逃しません。
本稿で解説するのは、通常は不利とされる「繰り上げ受給」を、『手取り額で1000万円以上得する攻めのマネー戦略』へと大転換させる裏ワザです。これは単なる年金制度の知識ではなく、「お金と時間の使い方」という、一流の人生戦略そのものです。
「70歳まで我慢」は資産をむしろ減らす
まず、公的年金の基本ルールを確認しましょう。年金は本来65歳から受け取りますが、開始時期を前後できます。
●繰り上げ(早くもらう): 最大60歳まで早められ、1カ月あたり0.4%減額(60歳開始で生涯24.0%減)。
●繰り下げ(遅くもらう): 最大75歳まで遅らせられ、1カ月あたり0.7%増額(70歳で42.0%増、75歳で84.0%増)。
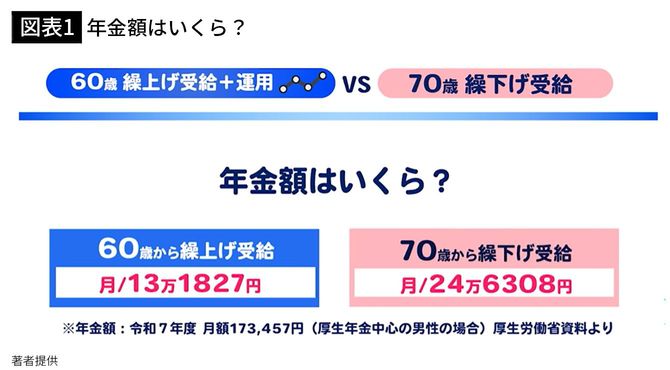

確かに、70歳まで待てば年金は42.0%も増額されます。しかし、この繰り下げ戦略が持つ最大のリスクとは何でしょうか。それは「70歳までの10年間、受け取る年金がゼロになる」という、10年間の貴重な投資機会を失うという代償です。
繰り下げを選ぶ人は、ひたすら増額を待ち、その間手元資金はゼロのままです。一方、繰り上げ受給を選んだ人は、60歳から年金(例えば月約13万円)を受け取り始め、それを70歳までの10年間、全額運用に回せるのです。

ここから先は有料会員限定です。
登録すると今すぐ全文と関連記事が読めます。
(最初の7日間無料・無料期間内はいつでも解約可)
プレジデントオンライン有料会員の4つの特典
- 広告最小化で快適な閲覧
- 雑誌『プレジデント』が最新号から読み放題
- ビジネスに役立つ学びの動画が見放題
- 会員限定オンラインイベント