マイページ

65歳からもらって運用したほうが得
そもそも僕は年金制度自体をそんなに信用していないんですけど、それでも受け取り方は選べるので考えておく価値はあるでしょう。
年金は原則65歳から受給できますが、繰り上げ、もしくは繰り下げ受給も選べます。男性の場合、65歳からもらったほうが総合的にもらえる金額が高くなるという試算があります。この試算は寿命次第ですから、80歳手前までか……と考えるなら早くもらったほうが得ですし、90歳を超えて生きる自信があるなら遅らせてもいいと思います。
ただ、今の経済状況だと、65歳でもらって自分で3%くらいの利回りで運用したほうが、70歳まで待つより増える可能性が高いという状況になりつつあります。もちろん運用に失敗する人や手元にあると使ってしまう人もいるので、一概には言えませんが。
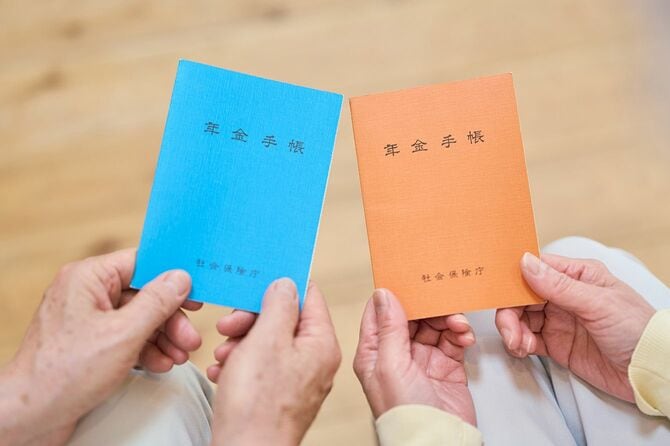
写真=iStock.com/mapo
※写真はイメージです

2000万円あっても不安は消えない
以前話題になった老後2000万円問題は、僕はかなり雑な議論だと思っています。東京で家賃を払って暮らすなら足りないでしょうけど、地方で持ち家があれば、そこまでコストはかかりません。その数字に囚われずに、自身の収支を確認すべきです。
むしろ2000万円貯めても、毎月15万円ずつ減っていくとしたら、いつゼロになるのか、ゼロになったあとどうするのかと考えて、逆に不安になるんですよね。それよりは、毎月決まった額が入ってくる状況をつくったほうが、不安は少ないと思いますよ。
お金があるのになぜ働くのかって聞かれるんですが、僕の感覚だと、お金が入る趣味とお金が入らない趣味があるだけなんですよね。飲み会で誰かと話すのも趣味みたいなもので、楽しかったで終わることもあれば、その話がきっかけで本が出て、お金が入ってくることもあります。同じように楽しい時間を過ごしていて、そのなかにお金が増える趣味と増えない趣味があるくらいの差だと思っています。