マイページ

iDeCoを優先し、余裕があればNISAもする
NISAはあくまで運用で得た利益が非課税になる制度だ。その投資額は所得控除にならない。つまり利益が出ないと税制優遇の恩恵はゼロである。
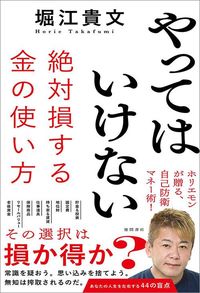

でもiDeCoは違う。掛金が所得控除になる。掛金を出した時点で税金(所得税と住民税)が減るのだ。掛金の運用先はインデックスファンドでもいいし、値下がりのリスクを取りたくなければ元本確保型の定期預金でもいい。仮に運用で1円も増えなくても、掛金にともなう節税分は毎年確実に手元に残るわけだ。
所得税と住民税あわせて税率20%の人が毎月2万円を20年間積み立てた場合、その掛金にともなう節税総額は96万円。そしてそこに運用益が加わるのである。
だからまずiDeCoを優先的に利用し、第二の手段としていつでも現金化できるNISAも併用する。それが資産形成として合理的なスタンスだろう。
iDeCoの手続きは面倒くさい――。そんなイメージはもう古い。以前は加入に際して勤務先に事業主証明書を書いてもらう必要があったが、2024年12月にその手続きは原則廃止となった。いまはネット証券で申し込めば、勤務先を経由せずに完結する。
「引き出せない」はそんなに大きなデメリットではない
60歳まで引き出せないのが困る――。それでもそんな不満を抱く人がいるだろう。しかしiDeCoはあくまで年金制度である。自由に引き出せないからこそ、手厚い税制優遇が用意されているのだ。むしろ、意志が弱くても強制的に老後資金が積み上がる仕組みだと好意的にとらえるべきだ。
iDeCoは毎年の税金を確実に減らせる制度だ。それを利用しないのは単純に損である。掛金は月5000円から設定でき、あとで金額変更も可能だ(企業年金のない会社員の場合、掛金の上限はこれまで月2万3000円だったが、2026年12月から月6万2000円に引き上げられる)。論より証拠だ。まずははじめてみよう。節税効果を実感できるはずだ。
大丈夫。NISAの口座をつくれたなら、iDeCoの口座もすぐつくれる。
検索時にプレジデントオンラインに関連する記事が表示されます