マイページ








NISAにはないiDeCoのメリット多数
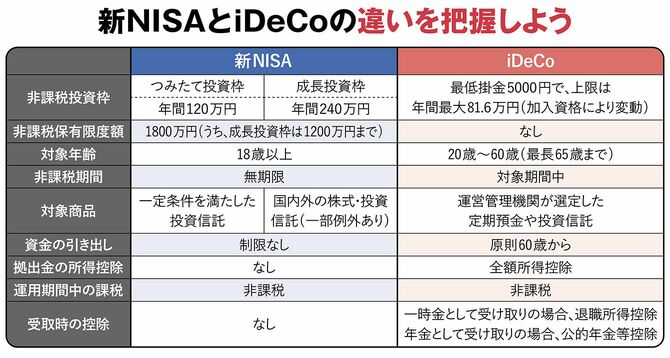
2024年にスタートした新NISA(少額投資非課税制度)では、非課税期間が無期限となり、年間非課税投資枠が360万円、生涯投資枠は1800万円と、従来のNISAよりも大幅に拡大されました。新NISAで投資デビューされた方も多いと思いますが、新NISAと同様に運用時の利益が非課税になる制度にiDeCo(個人型確定拠出年金)があります。
iDeCoは自分で設定した金額の掛金を拠出し、投資信託や定期預金、保険商品などの金融商品で掛金を運用し、将来の老後資金を形成する私的年金制度です。運用時の利益が非課税という点は共通しているものの、新NISAにはないメリットやデメリットも存在します。
iDeCoの最も大きなメリットは、「掛金が全額所得控除される」という点です。たとえば、年収600万円の会社員が毎月2万3000円を拠出した場合、年間で5万5200円の節税となります。仮に現在40歳の方であれば、65歳まで積み立てることで138万円の節税効果が見込めます。
またNISAでは元本確保型の商品に投資することはできませんが、iDeCoでは元本確保型の定期預金や保険商品に投資をすることができます。その場合も利子は非課税で受け取ることができます。
一方でiDeCoの大きなデメリットとして挙げられるのが、「60歳まで原則引き出すことができない」という点です。iDeCoは年金制度のひとつであるため、加入者が60歳になるまでは引き出すことができず、50代でiDeCoに加入した場合など、通算加入者等期間が10年未満の場合には60歳を過ぎてからの通算加入者等期間に応じた年齢からの受け取りになります。
50歳が近い場合、若い人よりも解約までの期間は短くなりますが、最低でも10年間は運用をする必要があることはチェックしておきましょう。
そのため、「住宅購入の頭金を貯めたい」「車の購入費がほしい」というような、老後資金以外の目的がある場合はNISAを選択すべきでしょう。

また、iDeCoは運用時の手数料が高いという点も知っておいたほうがいいでしょう。開設した金融機関、国民年金基金連合会、事務委託先金融機関に対して、口座開設時には加入時手数料、運用中には口座管理手数料、受取時には給付手数料がかかります。
特に大きいのが口座管理手数料で、国民年金基金連合会に対して105円(収納1回あたり)、事務委託先金融機関に対して66円(月額)がかかり、毎月171円が最低でも必要です。そして口座管理手数料は高いところで月629円、年間7548円となる金融機関もあります。口座管理手数料は無料の金融機関もあるため、その場合は毎月171円、年間2052円ですみます。仮に年収400万円の方が最低額の月5000円を拠出した場合、年間の節税額は約9000円となるため、節税効果のほうが大きくはなるのですが、同じ利回りの商品を選んだとしても手数料によって大きく差が出てしまうことになります。
iDeCoを始める際には手数料をしっかり確認したうえで金融機関を選ぶことをおすすめします。手数料だけでなく、運用できる取扱商品も金融機関によって異なります。

ここから先は有料会員限定です。
登録すると今すぐ全文と関連記事が読めます。
- 広告最小化で快適な閲覧
- 雑誌『プレジデント』が最新号から読み放題
- ビジネスに役立つ学びの動画が見放題
- 会員限定オンラインイベント