マイページ







お金の不安の解消法に決まった正解はない
家族のサポートを受けられないおひとりさまが頼れるのは自分の財布1つだけだ。平均寿命が延び続け、物価上昇に終わりが見えない状況下では、たとえ万全の備えをしたつもりでも死ぬ前に貯蓄が尽きてしまう可能性がある。自分の老後資金や生活費だと何歳まで貯金をキープできるのか、一度計算してみたほうが安心だ。
そこで、婚歴(未婚・離婚・死別)、年収、性格(堅実・浪費家)、貯蓄額(老後資金)、年金受給額などでおひとりさまを7つのタイプに分け、全員が100歳まで生きると仮定し、60歳からの40年間の家計をシミュレーションした。その結果、老後への備えが不十分な人や低年収の人はもちろん、堅実に準備してきた人や高年収の人も含めた全員の家計が、100歳になる前に破綻してしまった。
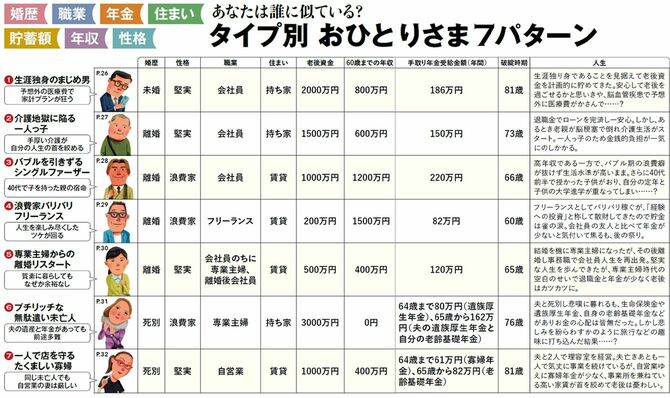

そこでFPの井戸美枝さんにそれぞれの家計を改善してもらった結果、全員が100歳まで貯金を保つことができるようになった。家計改善の原則は、収入を増やし支出を抑えることだ。60歳以降に実践したい方法としては、「①定年後も再雇用などで働く(フリーランスや自営業は引退時期を延ばす)」「②年金受給を繰り下げて受給額を増やす」「③引っ越しなどで生活費を下げる」の3つが基本だ。まずは自分に近いタイプの人を探し、どのような対策をとればいいのかを確認してほしい。そのうえでほかのタイプにも目を通し、参考になる部分があれば自分の家計改善プランに取り入れよう。
老後のお金の不安を解消する方法について、井戸さんはこうアドバイスする。
「誰にでも当てはまる正解はありません。その人それぞれの生き方・意思にマッチした『特注品の答え』があるのだと思います。老後はある日突然始まるものではなく、若いころから連綿と続く生活の中で、さまざまな経験を積み重ねた先に定年後の生活がつくり出されるからです。だから、『特注品の答え』に出合うために、なんでも自分で計算してみることが大切なのです」
これからどんな人生後半戦をつくりたいか。いまの収支はどうなっているのか。将来受け取れる年金はいくらくらいか。それが足りないならば、どうすればいいのか。本記事を参考に、ぜひ「特注品の答え」を探してみてほしい。

ここから先は有料会員限定です。
登録すると今すぐ全文と関連記事が読めます。
- 広告最小化で快適な閲覧
- 雑誌『プレジデント』が最新号から読み放題
- ビジネスに役立つ学びの動画が見放題
- 会員限定オンラインイベント