マイページ

本当の「便乗」が問われるのは来年4月
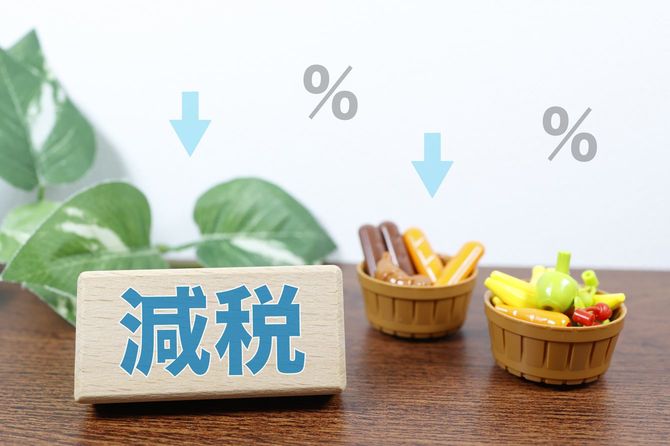
政府は2026年8月、食料品の消費税率を2027年4月から2年間、8%から1%へ引き下げる方針を決めた。酒類と外食は対象外となる。問題は、7ポイントの減税分が、そのまま店頭価格に反映されるのかどうかだ。
減税分を必ず値下げしなければならない義務は、企業にはない。コスト増を吸収してきた企業からすれば、減税分を利益や投資の原資にしたいという判断も理解できる。しかし消費者からすれば、いつもの商品の税込価格が変わらなければ、「減税されたはずなのに、なぜ安くならないのか」と感じるだろう。
写真=iStock.com/Yusuke Ide
※写真はイメージです

結局、価格を決めるのは企業だけではない。企業がどれだけ値上げを打ち出しても、消費者が買わなければ価格には天井ができる。そして消費者が納得して買い続けるためには、企業側にも価格の根拠を説明する責任がある。
2027年4月、いつも買っている商品の値札がいくらになるか。その価格こそが、日本企業が物価高の局面でどのような価格姿勢を取ってきたのかを映す、ひとつの答えになる。
検索時にプレジデントオンラインに関連する記事が表示されます