マイページ

激化する商品のシェア争い
例えば、キリンビバレッジは10月1日納品分から166品目を5〜18%引き上げ、「午後の紅茶」500mlと「生茶」525mlはいずれも200円から220円になる。ところが、ドラッグストアなどで売られる500mlのお茶には、いまだ100円前後で販売されているケースも珍しくない。メーカーが値上げしたからといって、その分だけ店頭価格が上がるとは限らないのである。
定価を維持したまま容量を減らす「実質値上げ」(ステルス値上げ)が増えているのも同じ理由だ。節約志向が強まるなか、少しでも安い商品への乗り換えが進み、メーカーは価格を上げれば顧客を失うというジレンマを抱えている。
ウインナーでは、ブランド力の強い日本ハム「シャウエッセン」に対し、プリマハム「香薫」が価格面から攻勢を強めている。パンでも、ナショナルブランドより安いプライベートブランド(PB)の存在感が増している。
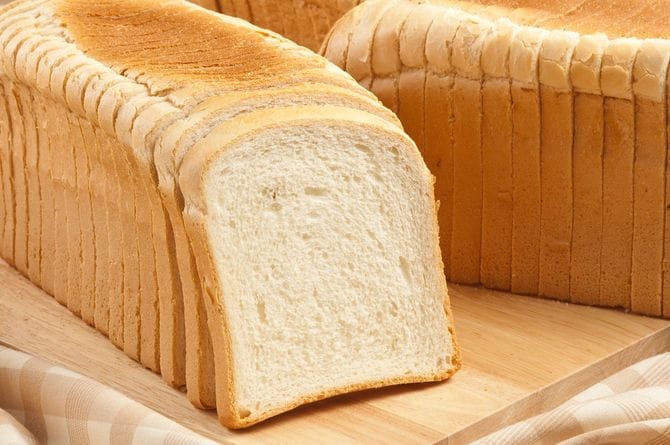
山崎製パン「ロイヤルブレッド」が店頭で200円前後なのに対し、イオンのPB「毎日の食卓食パン」は6枚切りで120円前後。価格差は小さくない。ここから見えてくるのは、食品メーカーが一律に値上げできる世界ではないということだ。

ブランド力の強い企業ほど値上げしやすい
もし企業がコスト上昇を口実に利幅を広げているのなら、値上げは商品を問わず一律に店頭へ届くはずだ。しかし、実際に起きているのは「上げられる商品は上がり、上げられない商品はなかなか上がらない」という不均一な現象。
この違いを生むのが、企業や商品の「価格支配力」である。
ブランド力が強く、代替商品が少なく、値上げしても消費者が離れにくい企業ほど価格を引き上げやすい。逆に、競合商品が多く、PBやディスカウント商品との競争が激しいカテゴリーでは、値上げの余地は小さい。
その意味で、食品価格の上昇を「企業の強欲」という一言で説明するのは難しい。もっとも、値上げによって利益を大きく伸ばしている企業がないわけではない。
冒頭のキユーピーは、2026年11月期の上期に売上高2616億円(前年同期比3.9%増)、営業利益200億円(同23.9%増)を計上した。増益の要因として同社は、2025年秋以降の値上げの浸透と高付加価値品へのシフトをあげている。
「値上げを繰り返しながら、利益も増えている」。これだけを見れば、消費者が「便乗ではないか」と感じるのも理解できる。ただし、利益が増えたことだけをもって、便乗値上げと断定することもできない。
同社は日本経済新聞のインタビューで「価格改定で終わらせず投資をして、従業員の賃金も上げれば積極的な購買行動につながります」と述べており、利益を抱え込む姿勢ではない点は明記しておきたい。
それでも消費者が納得できないのは、「なぜ今、この商品を、これだけ上げるのか」という説明が十分に伝わっていないからではないか。