マイページ








市場と国家が動いた決定的な2日間
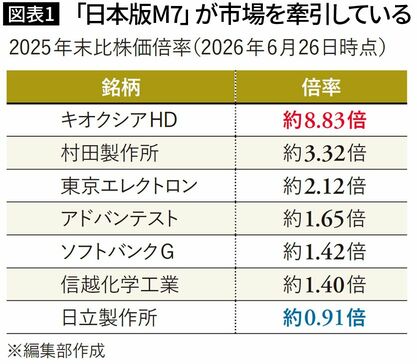
2026年6月19日、政府がフィジカルAI分野に対し、40年度までに10.5兆円を投じる方針を固めたというニュースが駆け巡った。日本経済新聞によると、成長戦略17分野のなかでも「目玉事業」として、米中に並ぶ第3極、世界シェア3割超、20兆円の市場獲得を目標に掲げた。その前日の6月18日、日経平均株価は終値で初の7万円台に到達していた(7万1053円、前日比+1151円)。日経新聞が「日本版M7」と呼んだ、時価総額増加幅の半分超を占める7社――キオクシアHD、ソフトバンクグループ、東京エレクトロン、村田製作所、アドバンテスト、日立製作所、信越化学工業――が市場を牽引していた。2日間で、市場と国家が同時に動いた。日本がデジタル敗戦から「フィジカル覇権」へと舵を切る、決定的な瞬間である。
ただし、ここで立ち止まる必要がある。「日本版M7」は祝祭でもあれば、警鐘でもある。時価総額増加幅の半分超が7社に集中する構造は、市場の偏りでもある。海外投資家は日本株を「安全な避難所」と評価する一方、「上昇続き割高感」も指摘している。だからこそ、この7社の先に来るものを読み解く必要がある。私は26年5月、拙著『フィジカルAIの衝撃』(朝日新聞出版)で、フィジカルAIの産業構造と日本企業の主戦場を論じた。本書刊行からわずか1カ月後の歴史的2日間となったが、本稿では本書で扱った構造を踏まえ、経営者・投資家が読み誤ってはならない論点を5つに絞って提示したい。
戦略軸①「日本版M7」が示すもの
なぜ、この7社なのか。トヨタでもソニーでもファナックでもなく、この7社なのか。答えは、本書で論じた「大地・OS・身体」の3層構造で読むと、瞬時に見える。7社のうち5社――キオクシアHD、東京エレクトロン、村田製作所、アドバンテスト、信越化学工業――は、本書で「大地」と呼んだ層に位置する。半導体、半導体製造装置、電子部品、半導体材料、半導体検査装置。フィジカルAIが立ち上がるための土壌・栄養そのものだ。
残る2社、ソフトバンクグループと日立製作所は、本書で「OS」と呼んだ層に位置する。AI戦略の中枢を握り、データセンター・社会インフラのデジタル化を担う。市場はすでに気づいている。フィジカルAI時代の真の主役は、「身体」をつくる企業ではなく、その土壌を提供する「大地」と、現場を統合する「OS」を握る企業であることを。そして、ここに決定的な事実がある。「日本版M7」には、本書の3層構造のうち「身体」層の企業が、ほとんど入っていない。
戦略軸②:10.5兆円の投資先はどこか?
市場が「大地」と「OS」を買っているなか、政府が10.5兆円を投じるのは、どの層か。答えは明確だ。「身体」層である。政府方針の政策パッケージを読み解くと、その意図が浮かび上がる。「多用途ロボットOEM(相手先ブランド名製造)の育成推進」「重要コンポーネント(アクチュエーター、モーター、減速機、蓄電池等)の設計・製造能力強化」――いずれも本書の「身体」層の核心への投資だ。
さらに、AIロボット協会(AIRoA、理事長:早稲田大学・尾形哲也教授)が27年6月にオープンソース公開する国産ロボット基盤モデルは、「OS」と「身体」を結合する基盤である。トヨタ、KDDI、NECなどが正会員(年会費1000万円)として参画している。構造はこうだ。市場が「大地」と「OS」を買い、政府が「身体」層と「OS‐身体結合」に資金を流し込む。市場と政策が、層ごとに分担して日本の産業地図を完成させようとしている。これは偶然ではない。
40年に60兆円規模となるAIロボット世界市場で、最終的に価値を生み出すのは「身体」層である。「大地」と「OS」がいくら充実しても、「身体」が現実世界で動かなければ、フィジカルAIは絵に描いた餅で終わる。本書で論じた通り、「身体」層は4つの機能に分解される。「動かす(筋肉)」を担うファナックや安川電機。「見る(五感)」を担うキーエンス。「精密化する(関節)」を担う精密制御企業群。そして「人につなげる(身体の拡張・人機融合)」を担う医療・サイボーグ企業群。日本にはこの4機能すべてに世界トップクラスの企業がいる。

「設計国」になれるか「実装国」で終わるか
戦略軸③:量の中国、脳の米国、では日本は?
政府は「米中に並ぶ第3極として世界シェア3割超」を掲げる。しかし、この目標の現実性を冷徹に見極める必要がある。産業ロボット導入では中国が米国の9倍の速度で進んでいる。中国の年間導入台数は29.5万台、米国は3.42万台。この9倍という差が、現実世界での動作データ蓄積量――フィジカルAI時代に最も価値あるアセット――の差を生み出している。中国は量で勝つ。米国は脳で勝つ。では、日本は何で勝つのか。本書で論じた答えは、「世界が真似できない統合層」である。半導体製造装置、電子部品、半導体材料、半導体検査装置、データセンター運用――これらを束ねた集積。量でも脳でもなく、「層の厚み」で勝負する戦略である。
戦略軸④:「身体」と「OS」を結合せよ
日本企業の歴史的敗戦パターンは明確である。高品質な部品や単体ロボット(身体)を供給することには成功したが、それらを束ねてデータとオペレーションを一元管理する「プラットフォームOS」を海外勢に牛耳られ、マージンの低い下請けへと転落してきた。半導体、家電、PC、スマートフォン――同じ構造で、日本は何度も敗北を喫してきた。この構造を、フィジカルAI時代に3度繰り返してはならない。日本企業に求められるのは、自前主義を捨てる勇気である。エヌビディアやテスラなどの汎用AIモデルを否定するのではなく、その上に自社の運用知を積み上げ、「特化身体×特化OS」を構築する。身体だけ供給する者は、サプライチェーンの一部で終わる。OSを握る者が、現場の支配権と長期収益を握る。身体設計とOS設計の結合こそ、日本企業の勝ち筋である。
戦略軸⑤:政府方針に「ない」、日本の勝ち筋
政府方針には書かれていないが、日本の勝ち筋に決定的な領域がある。政府の10.5兆円は、製造、物流、建設、介護、医療――「人手不足が深刻な分野の現場工程をAIとロボットで代替する」ことに主眼を置いている。これは正しい。しかし、フィジカルAIの真の到達点は、これらの先にある。それは、「人間の身体との融合」である。フィジカルAIは、最終的に「身体の外で動くロボット」から、「身体に組み込まれるテクノロジー」へと進化する。装着型サイボーグ、ロボット支援医療、再生医療と精密制御の融合、神経接続インターフェース、身体機能の補完・拡張――この領域こそ、日本が持つ精密制御技術、医療技術、安全性確保のノウハウが、すべて同時に活きる戦場である。そして、この領域には、すでに日本企業が存在している。装着型サイボーグを開発するサイバーダインは、26年3月期第2四半期において、国内外の15社からの引き合いに対応している。テルモは医療機器の世界トップクラスとして、ロボット支援医療と精密制御の融合領域を切り開きつつある。

ここから先は有料会員限定です。
登録すると今すぐ全文と関連記事が読めます。
- 広告最小化で快適な閲覧
- 雑誌『プレジデント』が最新号から読み放題
- ビジネスに役立つ学びの動画が見放題
- 会員限定オンラインイベント