マイページ





金利差では説明できない円安5年目の真因
2022年3月に本格化した今次円安局面は遂に5年目に突入した。22~23年を振り返ってみれば、「FRB(連邦準備制度理事会)が利下げに転じれば」「日銀がマイナス金利を解除すれば」など、「名目金利差が縮小すれば円高に転じる」という希望的観測が支配的であった。この点は多くの読者も記憶するところではないだろうか。しかし、過去4年間でFRBは利下げに転じ、日銀はマイナス金利解除にとどまらず複数回の利上げに踏み切っている。それでも円安は終わっていない。これはなぜなのかを本稿で論じたい。
筆者は22年9月および24年7月に刊行した拙著において「円安の真因は国際収支構造の変容にあるのではないか」との仮説を展開してきた。手前味噌だが、こうした円安の原因としての需給構造に目を向けようとする論陣は(真偽の証明はさておき)、この4年間で目に見えて市民権を得たように感じている。24年3月には神田眞人財務官(当時)の下、「国際収支に関する懇談会」が開催され、やはり話題となった。
為替市場では中央銀行の「次の一手」や国内政治における経済思想への思惑から乱高下が発生しやすく、それも重要な説明変数であることも否定はしない。昨年10月以降の円安と円金利上昇の併発に関しては高市早苗政権発足に伴ってリフレ政策への思惑が高まったから、という解説が一般的ではある。しかし、高市政権発足後の予算編成は懸念されたような野放図な仕上がりではなく、どちらかといえば健全性も意識された内容であった。また、金融政策についても、政権発足から本稿執筆時点(3月12日)までの間に利上げが行われている。金融市場の思惑と実態は必ずしも一致していない。もっとも、為替市場は直情的でもあるため「政治的には円安が許容されている」という思惑が先走る可能性は常にある。こうした思惑に振らされずに、後述する構造的な円売り圧力への対処をよくよく検討することが大切である。
重要なことは、為替は最終的に必ず需給で決まるという事実である。その意味で最も包括的な情報を含む国際収支を分析しない理由はない。今回の本欄では、一向に収まらない円安地合いと為替需給の関係について国際収支を中心に議論する。
史上最大の経常黒字でもなぜ円安は止まらないのか
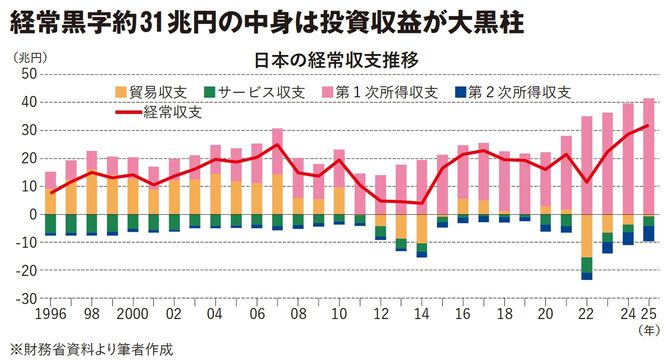
本稿執筆時点では財務省から25年通年の国際収支統計が公表されているので、ここから「円の現在地」についてイメージを掴んでもらいたい。市場の思惑だけでも為替は動くが、結局のところ、ハードデータに支持されない値動きは持続せず、潮流にはならない。既報のとおり、25年の経常収支は+31兆8799億円と2年連続で過去最大の黒字を更新している。経常収支黒字とは「入ってくる外貨」のほうが「出ていく外貨」よりも多い状態を示唆するのだから、本来、日本が悩むべきは円安ではなく円高のはずだ。しかし、円安地合いは一向に解消されていない。これはなぜなのか。
この点、筆者は「統計上の黒字」と「実務上のキャッシュフロー(CF)」は違うという事実に注目することを推奨している。ここで日本の経常収支の内実をいま一度、正確に知ってもらいたい。例えば25年を例にとった場合、経常収支黒字の内訳は貿易サービス収支が▲4兆2415億円、第1次所得収支が+41兆5903億円、第2次所得収支が▲5兆4688億円だ(下の図表)。こうした「貿易よりも投資で稼ぐ」という、いわゆる「成熟した債権国」の姿はもう過去10年以上、日本で続いている。日本の経常収支黒字の主柱である第1次所得収支の実情を掘り下げることで、「経常黒字大国にもかかわらず円安」という現実がなぜ引き起こされているのかに迫ることができるようになる。
順を追って説明しよう。定義上、第1次所得収支は投資収益と雇用者報酬に分かれている。日本の場合、「第1次所得収支≒投資収益」と考えて構わない。それは要するに「日本の経常収支黒字≒投資収益」ということでもある。そして投資収益の大宗は直接投資収益と証券投資収益である。ここからが重要だ。受け取りベースで見た投資収益(約+68兆円)のうち5割弱は直接投資収益(約+32兆円)である。そして、その直接投資収益のうち約+14兆円は再投資収益と呼ばれる項目で構成されている(下の図表)。これは日本企業の海外現地法人が稼いだ収益のうち、外貨のまま現地に留保されるフロー(いわゆる海外における内部留保)である。よって、この部分は外貨から円に転換されることはなく、あくまで統計上は黒字であるものの、円買いというCFは生まない。実際、多くの事業法人と接し、この話をお伝えすると、「それはうちの会社です。海外での高収益が好決算に繋がっているものの、国内にキャッシュはありません」といった趣旨のお話を逆にいただくことが増えている。エコノミストの読み筋と実務の実態が重なる論点は重要だ。
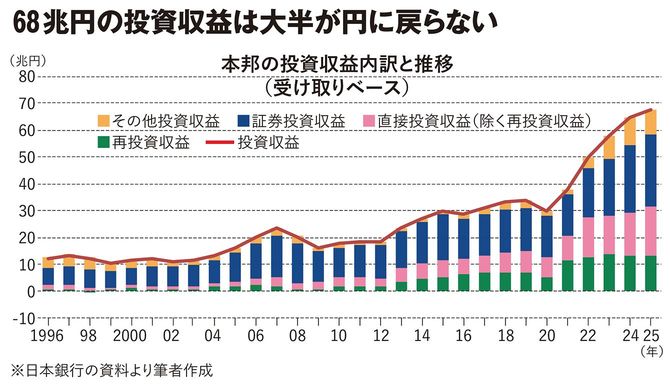

また、投資収益(前述のとおり、受け取りベースで約+68兆円)のうち4割弱は証券投資収益(約+27兆円)である。これは例えば米国債の利子や米国株の配当金などに相当するフローだ。投資をしている読者ならばお気づきかもしれないが、こうしたフローは通常、外貨のまま自動で再投資設定されているケースがほとんどではないか(そうすることで初めて複利の効果が得られるのだから)。
31兆円の黒字が7兆円に縮む理由
こうした事情を踏まえ、筆者は投資収益のうち再投資収益と証券投資収益は「統計上の黒字」であるものの、「実際のCF」は生んでいないのだから、為替市場への影響を分析するうえでは除去すべきとの仮説を展開してきた。この点は前述の「国際収支に関する懇談会」でも強調した。こうして試算された経常収支をCFベース経常収支と呼んでいる。25年、CFベース経常収支は約+6.8兆円と「統計上の黒字」と比較すれば5分の1程度にとどまっていたと試算している(下の図表)。筆者はこれを「仮面の黒字国」問題として提唱してきた。もちろん、図示するように、22年や23年にCFベースで赤字転落していたのだから、目覚ましい改善は認められる。しかし、約+7兆円足らずの黒字では、後述するような日本から海外へ行われている日本企業の対外直接投資や、家計による新NISA(少額投資非課税制度)を契機とした海外への有価証券投資による円売りを賄うことはできず、結局、円売り優勢になる。
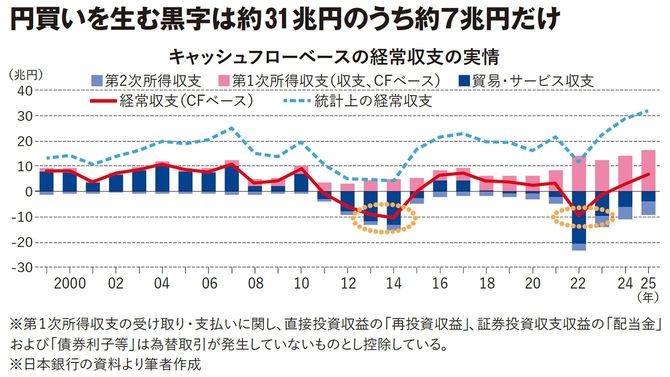
これが筆者の考える「経常黒字大国にもかかわらず円安」という現実が生まれる背景である。ちなみに26年1月下旬に米財務省から公表された為替政策報告書でも「Japan’s primaryincome is not fully repatriated toJapan, which limits appreciationpressure on the yen from thecurrent account surplus.(編集部訳:日本の第一次所得収支は必ずしも全額が日本に還流しているわけではなく、経常収支黒字から想定される円高圧力は限定的なものにとどまっている)」と明記されるに至っている。これは筆者が22年以降、常に強調してきたロジックと同一である。経常収支黒字だけをあげつらって不公正を訴えてきた米財務省が、この「仮面の黒字国」問題を認識したのだとしたら、大きな進歩であると感じている。

ここから先は有料会員限定です。
登録すると今すぐ全文と関連記事が読めます。
- 広告最小化で快適な閲覧
- 雑誌『プレジデント』が最新号から読み放題
- ビジネスに役立つ学びの動画が見放題
- 会員限定オンラインイベント