マイページ

論点6:高騰の原因は本当に「減反」なのか
山下氏は、2023年産の主食用米が「作況指数101(注1)」でも前年より9万トン減ったこと、平時から1000万トン生産して余る300万トンを輸出していれば不足を防げたことを根拠に「減反」が高騰を招いたと主張します(※13、14)。確かに生産量を需要量ギリギリまで絞ったことが、供給余力を小さくした可能性はあるでしょう。
しかし、山下氏自身の推計でも、2024年夏の店頭での品薄については「前年に収穫された23年産米が40万トンほど猛暑などの影響を受けたから」としています(※4)。「減反」を主因と断定するには、需要増、精米歩留まり、在庫減、集荷競争、備蓄米放出の遅れなどの各要因がどれだけコメ不足を招いたかを示す必要があるのではないでしょうか。
「減反制度」は大量の余剰米と米価下落を受け、1971年に本格導入されました。これにより、行政が各地域や農家に生産数量目標を配分するようになったのです。しかし、2018年に減反制度は廃止され、現在は産地や生産者が需給見通しを参考にし、各自で作付けを判断しています。これが「生産調整」です。食料自給力の向上等を目的とする「水田活用交付金」にも主食用米から他作物への転換を促す効果がありますが、強制力はありません。
一方、生産調整をなくせば、価格が安定するとは限りません。需要量を考えず増産すれば、在庫が積み上がってコメの価格は暴落します。そうして採算割れが続けば、農家は設備投資や作付けが困難になり、離農が進みます。その後に不作や需要増が重なれば、供給をすぐには戻せず、再び米価が高騰する恐れがあります。だから生産調整を行っているのです。
問題は、生産調整そのものではなく、農水省が需要予測を外したこと、生産量に余裕を持たせなかったことにあります。輸出については次項で説明しますが、直ちに余剰の受け皿にできるほどの需要はありません。必要なのは生産調整の全廃ではなく、予測の改善、余裕ある生産・在庫、機動的な備蓄運用を組み合わせることでしょう。
※13 時事通信社『金融財政ビジネス』(2024年9月9日)
※14 時事通信社『金融財政ビジネス』(2026年1月22日)
注1:作況指数とは、10アール当たりの平年収量を100としたときの農作物の出来具合を表す指標。
論点7:コメを300万トン輸出するのは可能なのか
山下氏は「減反をしないで潜在的な生産量である1000万トン生産し、国内消費を除いた300万トンを輸出していれば、多少、生産が減少しても輸出を減らすだけで国内への供給を減らすことはない」(※2)と述べています。
この300万トンと1000万トンが仮の数字だとしても、大量生産することで価格を下げるという意図だったとしても、日本米の輸出量を急激に増やすことは不可能です。最大の理由は、輸出米の生産費の採算ラインが約9500円/60kgなのに対し、現在の国内農家の平均生産コストは約1万5944円/60kgだからです(※15)。この差は、中山間部の田んぼが多く大規模化が難しく、物価の高い日本で、1000万トンのコメを生産したところで、なかなか埋まらないでしょう。
世界のコメ市場は小麦やトウモロコシに比べると規模が小さく、加えてインドやベトナムなど物価と人件費の低い穀物輸出大国が激しい価格競争を繰り広げています。しかも、日本米は世界中で大量消費される長粒種ではないので、需要は主に富裕層向け市場と日本食市場のみです。
そのような事情があるため、輸出拡大は生産量を増やすだけでは不可能です。海外市場の開拓、ブランド戦略、物流網の整備、精米・保管施設の拡充、検疫対応、販売代理店の育成など、多額の投資と長期的な市場形成が必要になります。
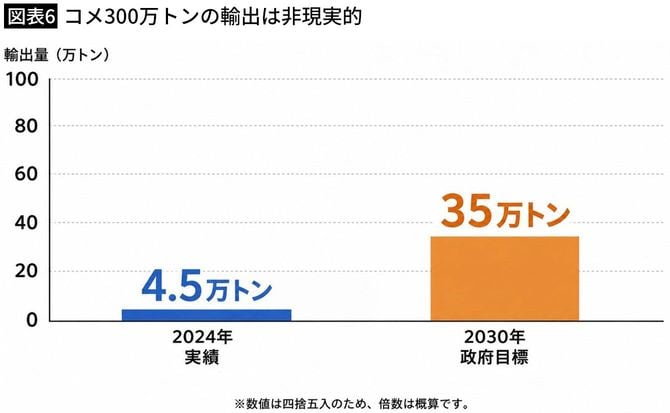
事実、日本はこれまで10年以上もコメの輸出量を増やすことを国策としてきましたが、2024年の商業用米の輸出量は約4.5万トンで、2030年の目標でも約35万トンです(※16)。コメの生産量を減らしているから輸出量を増やせないのではなく、残念ながら今のところ海外の需要が少ないということをぜひ知っておいてください。
※15 農林水産省「食料・農業・農村基本計画 令和7年4月」
※16 農林水産省「GOHANプロジェクト」