マイページ

買い手はかなり限られている
だが、アンダマン島が見込む顧客の幅はかなり狭い。富裕層だけを狙った開発だけに、潜在顧客がそもそも限られている。
マレーシアの投資銀行アフィン・ホワンのアナリストは2025年12月のリポートで、ペナンの高級住宅市場は構造的にニッチだと指摘した。買い手はT20と呼ばれる上位2割の所得層に集中し、マレーシア統計局の2024年データでは州内48万1000世帯のうち約9万8000世帯にすぎない。
初期の潜在需要が一巡したころ、販売価格の上昇トレンドが重なることで、販売ペースは自然に鈍る。同リポートは、AVÉAなどの分譲を最後に当面は新たな住宅の発売がなく、開発の順序がオフィスや医療、教育の施設へ移ると指摘する。
商業用途の需要は住宅より薄く、タイミングにも左右されやすい。次の住宅サイクルが始まるまで、向こう2年ほどは販売の「谷」に入ると同アナリストはみる。販売益を2期分の造成費用に充てる自転車操業において、この「谷」は危険なシグナルだ。
販売好調という説明にも、内訳を見れば懸念点がある。E&Oが2026年6月に売り出した総額10億リンギット(約400億円)のサービスアパートメント「AVÉA」は、51階建て2棟・1080戸。エッジ・マレーシアによると、1月に先行して分譲を始めたA棟の成約率は65%にとどまる。3分の1以上を売り残したまま次の棟の販売に踏み切った形だ。
厳しい市場環境、自転車操業への懸念
市場の環境も、到底追い風とは言いがたい。
全国の完成在庫は2026年1〜3月期に3万471戸から3万2801戸へ増えた。ほか、サービスアパートメントの在庫もクアラルンプールとジョホール州での増加を背景に1万9263戸へ膨らんだ。住宅ローンの承認率は約4割にとどまり、申込者の6割が断られているとマレーシア英字全国紙のスターは伝える。
そして、人工島を造る原資は借入金である。E&Oは第2期の資金として、2025年9月にアンバンク・グループから7億8000万リンギット(約310億円)の融資枠を確保し、第2期のインフラ整備と運転資金として、なおも追加の借り入れを求めている。
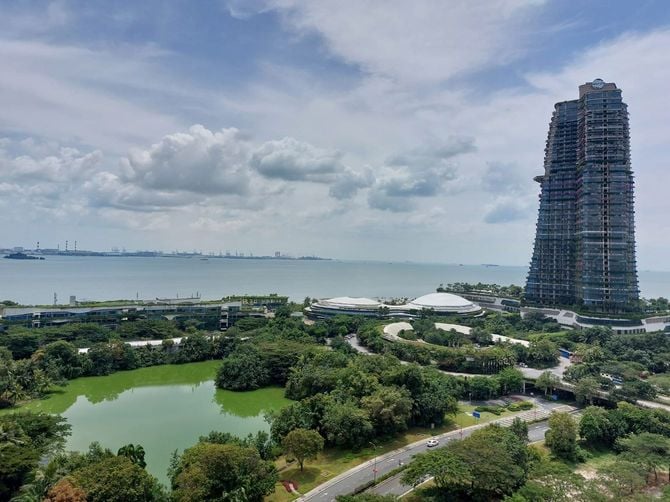
第2期の埋め立ての完了は2027年末、インフラの全面整備は2029年の予定だ。海を埋めて土地を造り、売って返す。フォレストシティと何ら変わらない資金繰りだ。
開発総額こそ約7分の1の規模に抑えたが、新たに造成する約3平方キロメートルは、フォレストシティが10年かけて実際に街として完成させた広さとほとんど変わらない。