マイページ

会計的視点とファイナンス的視点の齟齬
ここまで見てきたP/LとB/Sはあくまで会計的な視点です。この会計的視点をファイナンス的に“通訳”することで、今回の買収額の秘密が見えてきます。
そもそも「会計における総資産」と「ファイナンスにおける企業価値」、そして「会計における純資産」と「ファイナンスにおける株主価値」はイコールではありません。
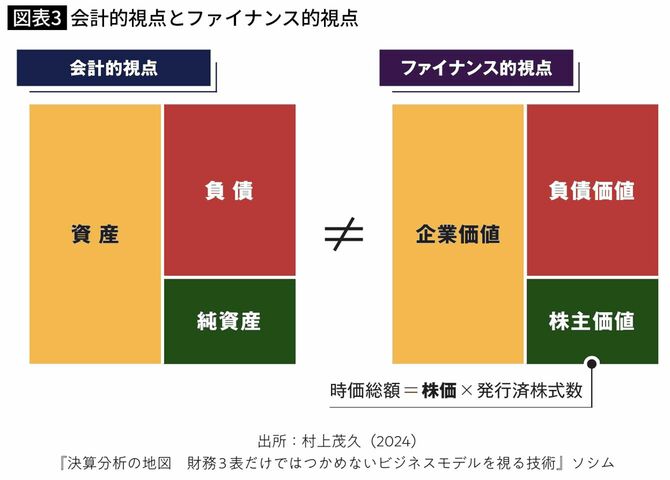

「企業価値」とは、ざっくりいうと、企業が将来生み出すと予想されるキャッシュフローの割引現在価値の合計額(事業価値)に、非事業性資産の時価(非事業価値)を合計したものになります。

ここから先は無料会員限定です。
無料会員登録で今すぐ全文が読めます。
プレジデントオンライン無料会員の4つの特典
- 30秒で世の中の話題と動きがチェックできる限定メルマガ配信
- 約5万本の無料会員記事が閲覧可能
- 記事を印刷して資料やアーカイブとして利用可能
- 記事をブックマーク可能