 マイページ








円の紙くず化に備えドル建てMMFを買おう
私はハイパーインフレに備えて、ドル資産、特にドル建てMMFを持つことを勧めています。それは、日本のXデイに備えて、「財産を守る」ことが必要だからです。
なかには「本当にハイパーインフレなど来るのか」と疑っている人もいるでしょう。私はいまの日本で、ハイパーインフレという“火事”が起こる確率は、かなり高いと思っています。火事が起こる確率が0.0001%であれば、慌てて保険に入る必要はないかもしれませんが、その火事が30~40%で起こりうるとしたら、いますぐ加入したくなるのではないでしょうか。私の予想が外れてハイパーインフレが起きなければ、それはそれでいいのです。火災保険に加入した人が「火事が起こらなかった」といって「保険料を損した」と文句は言わないはずです。
ハイパーインフレに備えるには、ドル資産がいいことは、これまで紹介してきた通りですが、その中でも私は「ドル建てMMF」という投資信託の一種をおすすめします。もちろん、ドル建て資産であれば、株式などを含めてさまざまな資産に分散するのもいいとは思いますが、その中心になるのはドルの現金に近いものがいいと考えているからです。ドル建てMMFは、国内の証券会社や銀行で手軽に購入できますし、10ドル程度の少額から利用可能です。また、いつでも換金できますから、現金あるいは普通預金に近いイメージで利用できます。
私は長い間、トレーディングの世界に身を置いてきましたが、ディーラーのときに最も恐れ、注意していたのは「流動性リスク」、つまり換金性です。たとえば、金融商品を保有していて、価格が98のときに「どうも危険だ。売ろう」と思ったのに、買い手が完全に消滅していて売れない。取引が成立したときには「価格が20になっていた」ということも起こりえます。事前に危険を察知しても、取引ができなければ意味がありません。だからこそ、流動性が重要なのです。その点、ドル建てMMFは安心です。
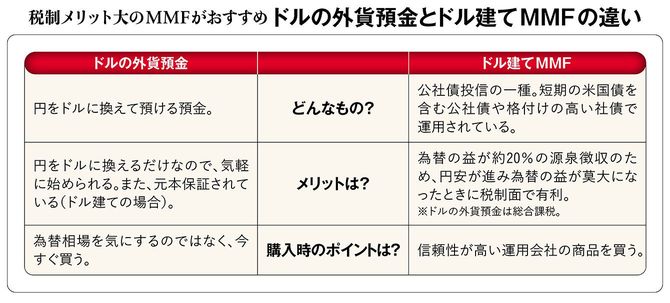
そうであれば、「ドル預金のほうがいいのではないか」と思う人もいるでしょう。たしかにドル預金には、元本保証であるというメリットがあります。為替変動で為替差損が発生することはありますが、ドル建てでは、元本が保証されています。ただ、ドル建てMMFに比べると利率は低いです。
一方でドル建てMMFは投資信託の一種で、米ドル建ての国債や優良企業の短期公社債に投資する商品です。元本保証ではありませんが、元本割れのリスクはそれほど大きいとは思いません。しかも、この元本割れはドル建ての話です。為替変動の影響はドル預金もドル建てMMFも変わりません。多少の元本割れがあったとしても、日本にXデイがやって来れば、大きな為替差益を得ることができます。
ドル建てMMFを買うのは、金利を得るためではありません。円の暴落に備えるため、つまり円暴落のヘッジ目的です。ドル建てMMFとドル預金の仕組みが違っていたとしても、効果はそれほど変わりません。


ここから先は有料会員限定です。
登録すると今すぐ全文と関連記事が読めます。
- 広告最小化で快適な閲覧
- 雑誌『プレジデント』が最新号から読み放題
- ビジネスに役立つ学びの動画が見放題
- 会員限定オンラインイベント









