マイページ







前回(http://president.jp/articles/-/6742)お約束した、業務を見直して作業の効率化とコスト削減を図る具体的な手法として「ABC」を紹介したい。
ABCは「Activity Based Costing」の略で、「活動基準原価計算」が日本語訳だ。業務を細かく分類し、どの業務にどの程度の時間を費やしているかを算出することで、各業務のコストを割り出していく。1980年代に米国で考案され、次第に注目されるようになった。
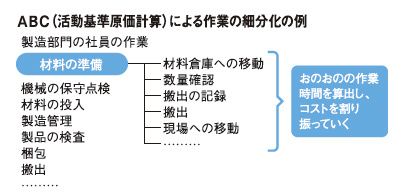
製造部門の社員にABCを適用すると、材料の準備、機械の保守点検、材料の投入、製造管理、製品の検査、梱包、搬出などのアクティビティが考えられる。さらに、材料の準備ひとつをとっても、材料倉庫への移動、数量確認、搬出の記録、搬出、現場への移動など、より細かく分けられる。そうやって細分化するほどムダを見つけるヒントも多くなるのだが、手間がかかって事務的な負担も大きくなる。
そこで考えられるのが、まずは特定の業務だけにABCを導入したり、特定の部門、または特定の役職だけにABCを導入する方法だ。ムダがありそうなところを追求し、そこにABCを導入して徹底的に改善する。
実際のABCでは、個々の業務を付加価値のある「VA(バリューアクティビティ)」と、付加価値のない「NVA(ノンバリューアクティビティ)」に分類する。その分類は主導する部署が定義付けを行う。ここで注意しておきたいのが、ABCの目的や効果について個々の社員とコンセンサスを得ておくことだ。
作業を一つひとつ洗い出すには、個々の社員の協力が必要になる。が、社員にしてみたら単なる手間でしかない。それなのに、NVAと判断される作業が含まれていることを指摘されたら不愉快に感じ、非協力的になるかもしれないからだ。
本来それをやり切ることで、どの業務に価値があり、どの業務の価値が低いかといった共通認識を持つことができ、会社と社員の双方にとって大きな効果をもたらしてくれる。この点を含めて、事前によく理解してもらうように心がけよう。
では、まず営業マンにABCを導入するというのはどうだろう。営業マンは直接、キャッシュを生む仕事であり、効率化を図ることでより利益に直結する業務が行えるようになるなど、より効果を生みやすい。
そうした営業マンの場合にNVAと見なされるものが何かというと、見積書や報告書作成、会議の出席などだ。一方、VAといえるのはクライアントとの商談である。NVAが多いほど効率が低いということになる。
もちろん、NVAとはいっても、見積書や報告書の作成も不可欠な作業。だったら、そうした「付加価値は低いものの、必要な業務」については、コンピュータを利用した自動化や外注化を検討してみたい。そうすることでNVAの時間が減り、その分だけVA、つまり商談に充てる時間を増やせる。

ここから先は有料会員限定です。
登録すると今すぐ全文と関連記事が読めます。
- 広告最小化で快適な閲覧
- 雑誌『プレジデント』が最新号から読み放題
- ビジネスに役立つ学びの動画が見放題
- 会員限定オンラインイベント
検索時にプレジデントオンラインに関連する記事が表示されます