マイページ







銀行が2つの大きな試練にさらされている。「BIS(国際決済銀行)基準」の規制強化と、亀井静香金融相が打ち出した金融モラトリアムである。
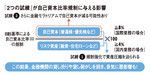
「2つの試練」が自己資本比率規制に与える影響
BIS基準とは金融機関の自己資本比率に関する規制のこと。国際業務を行う銀行は自己資本比率8%以上、国内業務のみの銀行では4%以上を保つよう規制されている。
自己資本比率は、回収できない可能性がある企業向け融資や個人の住宅ローンなどのリスク資産を分母、そして自己資本を分子として計算される。つまり、分母を小さくして、分子を大きくすれば、自己資本比率の数値を高くすることができる。
今回の規制強化は、そんな自己資本比率算出のルールを厳しくするものだ。分母についてはリスク資産に安全性を考慮した比率をかけた金額が計上されてきた。たとえば、住宅ローンは50%の比率で計算されている。新規制ではこの比率を厳格化しようというのだ。
その対象の一つが、サブプライムローン問題で槍玉にあがった複数の証券化商品を束ねて組成する再証券化商品だ。計上される比率を倍にしようという意見があがっており、その分だけ分母が大きくなるので自己資本比率は下がる。
また、分子にあたる自己資本についても規制強化が検討されている。
自己資本には発行した株式や内部留保金などが含まれている。そのうちの株式は大きく普通株と種類株に分けられる。種類株には議決権がない代わりに配当が優先される優先株と、既存株主の利益をなるべく損なわないようにするため、普通株より後に配当を受けるなど劣後的内容を持つ劣後株がある。
日本の金融機関は、普通株の比率が低く、優先株や劣後株などで自己資本を膨らませる傾向が強い。今回この自己資本の中身も厳格化し、優先株や劣後株などを外して普通株中心に算出する考えが示されている。
もしそうなれば、普通株での増資が必要になる。とはいえ不景気で資金が集まらない可能性が高い。となれば、リスク資産を圧縮する必要性が生じ、貸し渋りや貸し剥がしを発生させる懸念が広がる。当然、景気をさらに冷やしかねない。
もう一つの試練が金融モラトリアムである。11月30日に国会で成立した「中小企業金融円滑化法案」は、借り手から要請があれば条件変更に応じる努力を義務付けるというもの。返済猶予、金利の減免、返済期間の延長、債権放棄など、幅広い条件変更を促すことになる。

ここから先は有料会員限定です。
登録すると今すぐ全文と関連記事が読めます。
- 広告最小化で快適な閲覧
- 雑誌『プレジデント』が最新号から読み放題
- ビジネスに役立つ学びの動画が見放題
- 会員限定オンラインイベント
検索時にプレジデントオンラインに関連する記事が表示されます