マイページ




「NISA貧乏」は実在するのか
「NISA貧乏」という奇妙な言葉が、国会で取り上げられた。
2026年3月10日の衆議院財務金融委員会での一幕だった。国民民主党の田中健議員が、若者の間で生活費を切り詰めてまでNISAに資金を投じる現象が広がっているのではないかと質問したのである。片山さつき財務相はこれにショックを受けたと語りつつ「積み立て自体の目的化は全く意図していない」と応じ、適切な金融経済教育の必要性を説いた(テレ朝NEWS「『NISA貧乏』に片山大臣ショック『積み立ての目的化でなく広範で客観的な金融教育を』」2026年3月11日)。
はたして、NISA貧乏なる現象は本当に存在しているのだろうか? 若者の暮らしが苦しくなっていることと、若者が資産運用に関心を持ち始めたことは、どちらも一定程度は事実だろう。だからといって「NISAにお金を使いすぎているから若者は貧しい」と結論づけるのは飛躍している。
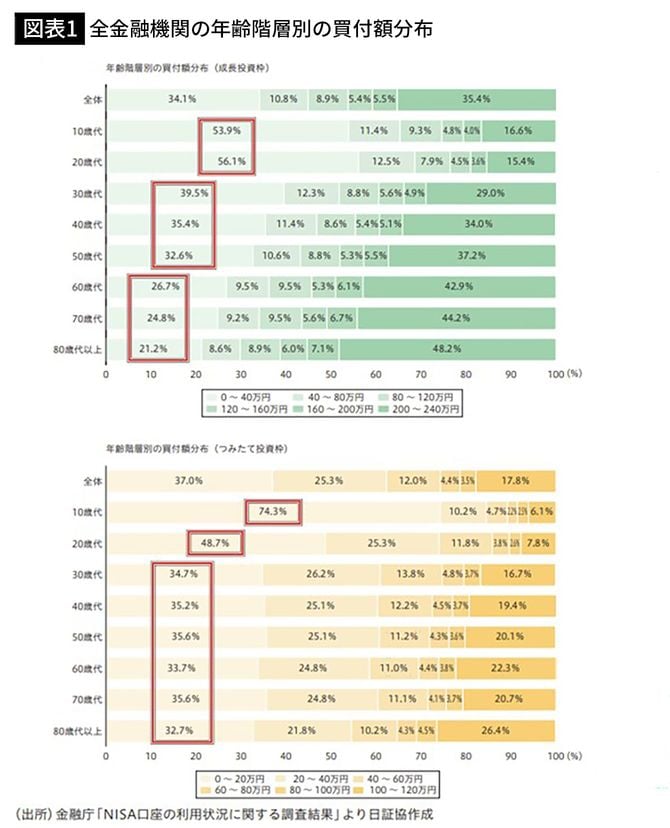
日本証券業協会の『新NISA白書2025』で示された2025年の年代別の買付額分布によると、20代の成長投資枠利用口座では年間買付額40万円以下が56.1%を占める。つみたて投資枠では20代の48.7%が年20万円以下で、年40万円以下まで広げれば74.0%に達する。月額に直せばおおむね3万3000円以下である。生活費を切り詰めてまでNISAの制度上の上限をフル活用している20代が多いわけではない。
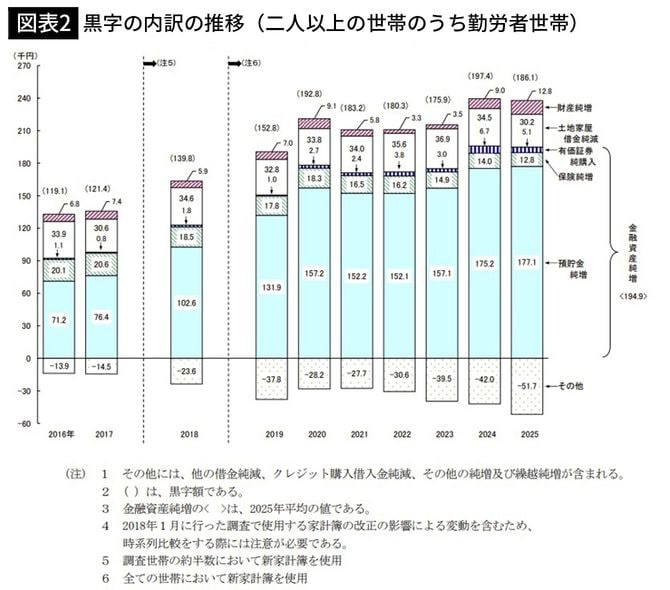
家計全体を見ても同じことが言える。総務省の2025年の『家計調査』によれば、二人以上の勤労者世帯が有価証券の購入に充てた金額から売却額を差し引いた「純購入額」は月平均およそ5100円だった。預貯金の純増額は月平均17万7100円である。家計の金融資産形成はいまも圧倒的に預貯金中心なのだ。これは若者だけの数字ではないが、「みんなが生活を犠牲にして株を買っている」というイメージとは相当な隔たりがあるとはいえる。
家計の本当の圧迫要因
むしろ直視すべきは、「若者たちが生活を切り詰めてまで投資にのめり込んでいる」というセンセーショナルな物語の陰に隠されてしまう家計の本当の圧迫要因である。2025年には、二人以上の勤労者世帯の可処分所得は名目では増えたものの、物価を考慮すると前年比1.7%減少した。
食料品をはじめとする生活必需品の値上がりに加え、給与明細からは税金と社会保険料が容赦なく差し引かれる。手元に残るお金の実質的な購買力が萎んでいるのに、その原因を「若者がNISAを頑張りすぎるからだ」とするのは、「木を見て森を見ず」だ。