マイページ







10年の法改正で状況は一変した!
ほんの数年前まで、クレジットカードは社会人になれば誰でも持てるものだった。ところが多重債務者問題をきっかけに2010年、貸金業法・割賦販売法が改正されたことで、状況は一変した。カード発行時の審査は格段にきびしくなり、利用限度額も大幅に引き下げられている。
クレジットカードを使用したキャッシングには改正貸金業法の総量規制が適用され、年収の3分の1を超える借り入れは認められなくなった。
カードを使ったリボ払いなど後払い取引についても、支払可能見込額という限度が課され、カード発行時にクレジット会社が審査を行い、年収、年間の生活維持費、現在のクレジット債務等を調査したうえで決められることになった。
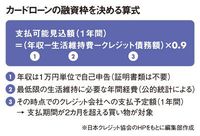
カードローンの融資枠を決める算式
支払可能見込額は「(年収-生活維持費-クレジット債務額)×0.9」で計算される(図参照)。入社3年目前後の若手サラリーマンだと認められるのは30万円程度。ちゃんと就職していても審査ではねられてしまうサラリーマンは少なくない。
この限度枠を広げるには、どうすればいいだろうか。
その方法はカード会社により異なる。一般に銀行系カードの場合、限度枠を広げようとしても交渉の余地はほとんどない。一方、専業クレジット会社やリース系カード会社では、審査担当者と交渉し、信用を得ることで限度枠が広がる場合がある。
会社員であれば、年収は低くても、貯金があれば信用度は高まる。それなりの額の定期預金や財形貯蓄があるのなら、通帳を提示して「これだけ貯蓄があるんですが」と言ってみるのも1つの手だ。
源泉徴収票など、税務関連の公的書類で年収を証明する場合、その年に医療費などの控除を使っていると、見かけの収入がその分だけダウンしている。その場合、サラリーマンなら給与支払い明細、自営業なら確定申告書の原本を見せて交渉してみるといいだろう。

ここから先は有料会員限定です。
登録すると今すぐ全文と関連記事が読めます。
- 広告最小化で快適な閲覧
- 雑誌『プレジデント』が最新号から読み放題
- ビジネスに役立つ学びの動画が見放題
- 会員限定オンラインイベント