マイページ







輸出企業にとっては向かい風となる円高が、いまだに続いている。
しかし、円高は必ずしも悪いことばかりではない。輸入では円高メリットがあるし、企業が海外進出や海外投資をする際には円高が有利に働く。そこで企業のなかには「M&A(買収・合併)投資枠」を設けるところが増えている。
耳慣れないM&A投資枠だが、企業がM&Aに備えて一定の資金を振り分けておくものである。企業が保有する資金の一部を単なる余裕資金ではなく、「M&Aを行うために確保している資金」と明確に位置付けるのだ。
その背景には、円高で海外企業が割安に買えるということ以外に、企業の手元資金が膨らんでいることがある。
景気低迷で需要の先細りが懸念されて設備投資がしにくいことなどから、リーマンショック以降、企業は借り入れを減らして債務の圧縮を進めてきた。その結果、手元にある資金がかなり潤沢になってきているのだ。
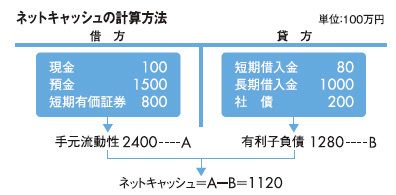
図を見ていただきたい。バランスシート(B/S)の借方には、現金、預金、投資目的で保有する株式や債券などの短期有価証券が計上されている。これらをまとめて「手元流動性」と呼ぶ。「手元にあって、いつでも何にでも使える資金」という意味である。
経営者から見れば、月商6カ月分程度の手元流動性が確保されているのが理想だが、現実には1カ月分程度であることが多い。ほかに3カ月分の売掛金や手形などがあれば、実質的には4カ月分の資金の源泉があると考えられるからだ。それだけの余裕があれば、もし経営に異常事態が起きても十分に手を打つだけの資金的、時間的な余裕を確保できる。
一方の貸方には、長期や短期の借入金、そして自社で発行した社債が計上されている。これらはまとめて「有利子負債」と呼ばれる。そして、手元流動性と有利子負債との差額を、実質的な現金残高を示す「ネットキャッシュ」ともいう。いま、このネットキャッシュが債務圧縮で積み上がっているのだ。
ただし、投資家の立場から見ると、ネットキャッシュが多いことは必ずしもよいことではない。「なにも銀行に預けて利子を得ることを期待して投資しているわけではない。事業に回して、もっと利益を生むことを期待しているのだ」と考えることもできるからである。要は、利益を得る機会を失っているように思えてしまうのだ。
そこでM&Aに前向きな企業は、「ただ寝かせているのではありませんよ」ということで先のM&A投資枠を設け、資金の使い道を明確にすることで、投資家に納得してもらうようにしているわけなのである。

ここから先は有料会員限定です。
登録すると今すぐ全文と関連記事が読めます。
- 広告最小化で快適な閲覧
- 雑誌『プレジデント』が最新号から読み放題
- ビジネスに役立つ学びの動画が見放題
- 会員限定オンラインイベント
検索時にプレジデントオンラインに関連する記事が表示されます