マイページ







11月30日の株価は5万9000円(終値)で、買おうとしたら590万円が必要になる。さて、これはどの企業を指しているのだろうか。
ずばり「日本銀行」である。あまり知られていないが、日銀は株式市場に上場しており、JASDAQ銘柄である。株式の55%は国が保有していて、国は日銀の筆頭株主の立場にある。株式市場で自由に売買できる浮動株は発行済み株数の45%で、読者の方も日銀の株主になれるのだ。ただし、議決権はない。
上場しているのだから、当然、財務諸表も公開されている。2010年度上半期の決算資料を見ると、日銀の資本金は1億円で、上場企業としては少ない。資産は120兆3317億円で、純資産は2兆5179億円だ。普通の銀行の場合、純資産は資産の10%程度なので、純資産の割合は極端に低いといえる。
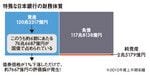
特殊な日本銀行の財務体質
資産のなかで最も多いのは国債で、なんと76兆6687億円。資産の6割強を占めている。短期国債から20年国債まで幅広く、その額は国家予算に匹敵する規模である。この国債から得ている利息は、年間で3093億円にのぼっている。
しかし、この上半期は金融緩和を受けた低金利の影響で、資産運用益の目減りなどが大きくなり、一般企業の純利益に当たる当期剰余金は1604億円の赤字になった。通期でも当期余剰金が赤字になれば、配当を除いた分の国庫への納付ができなくなり、国の予算などへの悪影響も予想される。
実際に多方面で懸念されているような国債の暴落が起きたらどうなるのだろう。仮に債券価格が1%下落すれば、日銀が保有する国債には「76兆6687億円×0.01」で約7667億円もの評価損が生じる。当然、上半期のような赤字幅ではすまなくなってしまう。
ご存じのとおり、日銀は政策金利(短期金利)を決定する立場にあるが、期間1年以上の金利は債券市場に参加する投資家の動き(債券の需給)によって決まる。とはいえ、投資家の行動には政策金利の動きが踏まえられており、債券価格や長期金利は日銀の動きをにらんで推移する、という側面もある。
大量の国債を保有している日銀にとって、金利の上昇は国債の莫大な評価損に繋がる。このことから考えると、「日銀は政策金利を上げるのは難しいのではないか」と勘ぐりたくなるのは私だけだろうか。
ところで日銀は、金融緩和策としてREIT(不動産投資信託)やETF(株価指数連動型上場信託)の買い入れを表明している。日銀が買い入れることでREITやETFの時価が上がり、投資家の資産が増え、心理が浮揚することから投資や消費の促進に繋がるという「資産効果」を狙ったものだ。
実際にREITやETFの株価が上昇するなど、市場からは一定の評価を得ているが、これは抜本的な景気対策とはいえず、カンフル剤でしかない。また、買い入れたREITなどに評価損が生じれば、日銀の最終利益は減り、国庫納付金も減る。国庫納付金は国民の財産であり、それが減る可能性もあるのだ。

ここから先は有料会員限定です。
登録すると今すぐ全文と関連記事が読めます。
- 広告最小化で快適な閲覧
- 雑誌『プレジデント』が最新号から読み放題
- ビジネスに役立つ学びの動画が見放題
- 会員限定オンラインイベント
検索時にプレジデントオンラインに関連する記事が表示されます