マイページ







公募増資を行う企業が増えている。公募増資は、新たに資金を調達するために新株を発行し、不特定多数の一般投資家を対象に株主を募るもの。
企業の資金調達には銀行借り入れや社債の発行といった方法もあるが、借り入れでは金利の支払いや元金の返済が必要になる。社債発行にも定期的な利払いのほか、額面金額の償還(返済)の義務が生じる。
一方、公募増資では金利負担も、元金の返済(債券では償還)も必要がない。企業にとって、公募増資は負担を抑えた資金調達手段といえる。
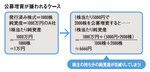
では、投資家にとってはどうだろうか。発行済み株数が1000株、純資産が1000万円の企業があったとしよう。
公募増資が嫌われるケース
一株当たり純資産(BPS)は「1000万円÷1000株=1万円」となる。純資産は企業が保有するすべての資産から負債を差し引いた金額であり、これは株主の持ち分を意味する。つまり、株主は一株当たり1万円の純資産を保有しているのだ。
そして、この企業が1000万円増資するため、一株当たり5000円で2000株を発行したとしよう。
資本金は2000万円に、株数は3000株に増える。すると、BPSは「2000÷3000=6666円」。既存の株主にとってはBPSの目減りにつながり、不利益が生じる。
また、株式投資の世界では一株当たり利益(EPS)も重要視されており、この指標にも影響が出る。EPSは企業の純利益を発行済み株数で割って計算され、株数が増えても利益がそのままなら、EPSは低くなる。結果、「増資によって収益性が下がった」と評価も悪くなる。
大まかにみるとEPSの15~20倍程度が株価の目安と考えられ、EPSが1万円の銘柄では株価の目安は15万~20万円。対してEPSが5000円なら株価は7万5000~10万円が目安となる。つまり、公募増資で株数が増えると株価が下がる可能性が出てくるのだ。
実際、公募増資を行った企業の中には、株価を大きく下げた例がある。その代表がみずほフィナンシャルグループだ。

ここから先は有料会員限定です。
登録すると今すぐ全文と関連記事が読めます。
- 広告最小化で快適な閲覧
- 雑誌『プレジデント』が最新号から読み放題
- ビジネスに役立つ学びの動画が見放題
- 会員限定オンラインイベント
検索時にプレジデントオンラインに関連する記事が表示されます