 マイページ







「監査」という言葉から、あなたはいったい何をイメージするだろう。
多くの人は監査法人による会計監査を思い浮かべるはず。しかし、実際の監査にはさまざまなものが存在する。もともと監査には「監督」「検査」といった意味がある。では何を監督し、検査するのか。その目的から見ると監査は、(1)適法性・法令遵守、(2)適正会計、(3)業務効率、(4)財産保全にわけられる。
会計士の立場からいうと、会社の事業は大きく「日常業務(製造・販売など)」と「会計業務」にわかれ、このうち日常業務に違法性がないかを監査するものが(1)だ。また、日常業務の効率性チェックや、そこで得られた財産を保全するための監査が(3)と(4)になる。
一方、会計士が本来の業務として担うものが(2)で、上場会社などの会計が適正に行われているかを監査するのが監査法人の役割となっている。ほかの(1)(3)(4)については社内(内部)で担うのが本筋で、監査役を置いたり、内部監査室を設けている会社が多い。また、親会社が子会社を監査していたり、本社が支社の監査を行うケースもある。
そもそも監査とは第三者によるチェックであり、「自己監査は監査にあらず」という言葉もあるほどだ。だから、社内で監査を実施する際には、業務を行う人と、監査する人を厳密にわける必要がある。
会社の機能をわかりやすく国家統治の原理である「三権分立」になぞらえるとしたら、別図のようになる。会社の“憲法”である定款を決める立法のポジションにあるのが株主総会で、会社経営を担うのが行政たる取締役会だ。従業員はその命令に基づいて仕事を進める。
そして、日常業務を監視することで取締役会や従業員の暴走を食い止めるのが、法の番人たる司法の役割を果たす監査だ。そうした監査を行うためには、法令や会計規則などのルールを知っていることはもちろんのこと、企業の社会的責任を全うしていくための倫理観や価値観を備えていることも重要になる。
ここで問題となるのが会計士の役割である。先述したように会計士の本来の仕事は(2)の会計の適正性をチェックすることだが、会社は会計士に対して(1)(3)(4)の機能も求める傾向が強い。
しかし、会社内の業務に精通している内部の人間でないと、そうした役割を担うことは難しい。監査業務のすべてを外部に委託するのは本来できない相談であり、ある意味で“期待ギャップ”が生じているわけなのだ。
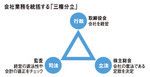
会社業務を統括する「三権分立」
それにもかかわらず、会計士に過度な期待をかけてくるのは、ほかの複数の企業を見ている会計士なら自社内で持ちえない視点からチェックしてもらえると考えているからである。

ここから先は有料会員限定です。
登録すると今すぐ全文と関連記事が読めます。
- 広告最小化で快適な閲覧
- 雑誌『プレジデント』が最新号から読み放題
- ビジネスに役立つ学びの動画が見放題
- 会員限定オンラインイベント
検索時にプレジデントオンラインに関連する記事が表示されます









