マイページ








銀行のビジネスモデルは大きな転換期にある
学生の就職人気ランキング上位の常連であった、三菱UFJ、三井住友、みずほのメガバンク。高給取りの象徴で、就職できれば一生安泰と思われてきた。しかし、そのメガバンクに異変が起きた。2017年に3行が揃ってリストラ策を表明したのだ。
みずほは27年3月期末までに約1万9000人の削減を、三井住友は20年3月期末までに4000人分の業務量削減を、そしてトップ行である三菱UFJも24年3月期末までに6000人程度の削減を含めた9500人分の業務量の削減を打ち出した。メガバンク全体で3万2500人分ものリストラとなり、社会に衝撃が走った。
しかし、この数字にはカラクリがある。金融業界を分析しているUBS証券シニアアナリストの伊奈伸一さんは「バブル時期に入社した世代が、ちょうどこれから退職の時期を迎える。新卒の採用を横ばいにしても、その“自然減”だけで、総合職は26年頃までに約2割も減る」という。どうやら世間でいう“肩叩き”は起きないようなのだ。
とはいえ、厳しい状況にあるのは事実。「グローバル化にともなう生産拠点の海外移転といった産業構造の変化や、人口の減少などを受けて貸し出しが伸びず、銀行のビジネスモデル自体が大きな転換期を迎えている。それに16年2月からスタートしたマイナス金利の影響で利ザヤが縮小し、厳しさに拍車がかかっている」と伊奈さんは話す。
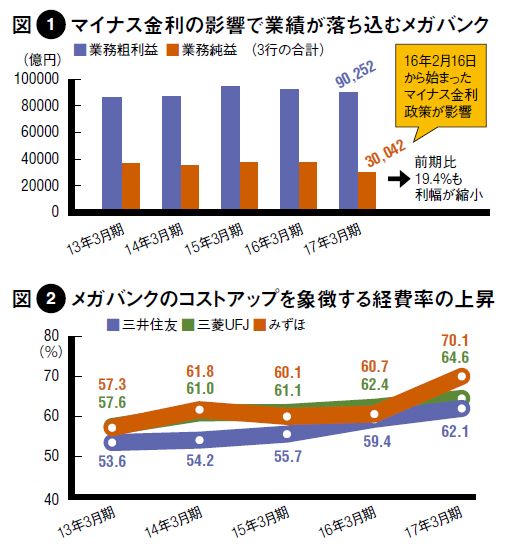
そんなメガバンクの苦境を象徴する数字が図1にある、銀行本来の業務の利益を示した「業務粗利益」と、そこから「営業経費」を引いた「業務純益」の縮小で、マイナス金利の影響が見てとれる。また、看過できないのがコストのアップで、業務粗利益に占める営業経費の割合である「経費率」は3行ともに上昇傾向にある(図2参照)。


ここから先は有料会員限定です。
登録すると今すぐ全文と関連記事が読めます。
- 広告最小化で快適な閲覧
- 雑誌『プレジデント』が最新号から読み放題
- ビジネスに役立つ学びの動画が見放題
- 会員限定オンラインイベント