マイページ

家計は崩壊していないが、豊かではない
家計は必ずしも崩壊していません。しかし、それは豊かになったからではありません。人数で補ったのです。これは、日本経済の姿を理解する上で極めて重要な視点です。
「女性が働くようになった」「高齢者が元気に働くようになった」と聞けば、前向きな変化と思えます。もちろん、それは望ましいことです。働きたい人が働ける社会は、そうでない社会より良いに決まっています。
しかし、生活水準を維持するために「もう一人働く」構造は、豊かさの証とはいえません。成長によって賃金が伸びたのではなく、働き手を増やすことで生活水準を保ってきた。そこを見誤ってはなりません。
家族みんなで働いて「耐えている」
ここまでの事実を整理すると、日本の家計は崩壊していないが、余裕を取り戻したわけでもない、ということが分かります。
家計が維持されてきたのは、生産性の向上や持続的な実質賃金の上昇によってではありません。働く人を増やすことで、なんとか均衡を保ってきたのです。
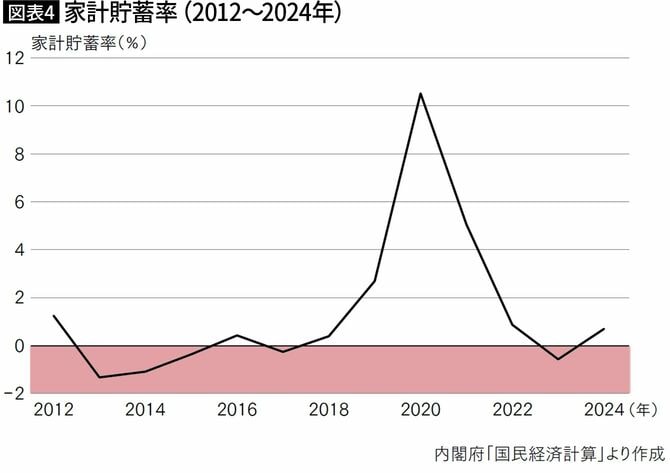
ところで、家計統計を見る時は、新型コロナ期の特殊要因に注意が必要です。2020年に始まるコロナ期には、就業者数や労働時間が落ち込む一方、家計には特別定額給付金などの大規模な財政支出が流れ込みました。給料の減少を政府が補填した結果、統計上の可処分所得は一時的に押し上げられました。同時に、外出や旅行、外食などの消費機会が制限され、貯蓄率も急上昇しました。

しかし、これは豊かになったことを意味しません。使いたくても使えなかっただけです。経済活動が正常化すると、こうした特殊要因は剥落しました。物価上昇が本格化し、家計の可処分所得は押し下げられ、貯蓄率も0%に近づきました。
高度経済成長期の終わりごろ、日本の家計は可処分所得の25%近くを貯蓄に回していました。それがいまではほぼ0%。ここにも、家計の余裕が失われている姿が表れています。
家計は「改善」しているのではありません。「耐えている」のです。しかも、その耐久構造は決して強くありません。物価は上がっています。社会保険料と税金も静かに増えています。人数で補わなければ維持できない家計構造は、病気、介護、失業、子育て、親の世話、物価高、金利上昇といった外的ショックに対して脆いのです。
給与明細の額面が増えても、税と社会保険料という見えにくい負担が増えれば、手元に残るお金は思うほど増えません。賃上げが報じられても、生活が楽になったと感じにくいのは、そのためです。
「崩れてはいない。だが回復もしていない」これが、いまの日本の家計の姿です。
検索時にプレジデントオンラインに関連する記事が表示されます