マイページ

台数は減っても、価格は守る再建へ
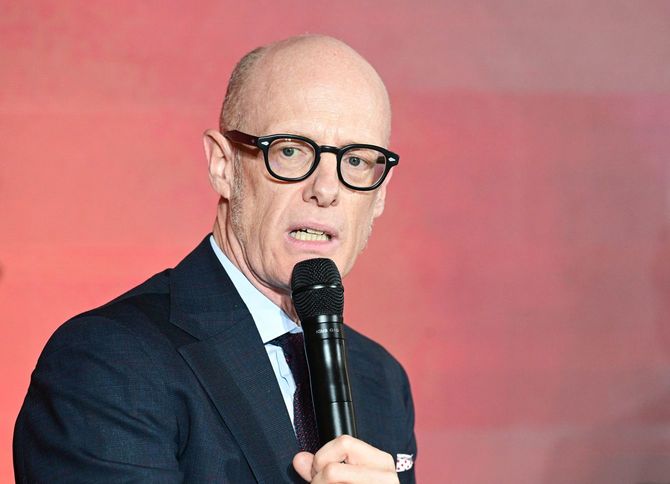
ポルシェのミヒャエル・ライターズCEOは、6月の株主総会で株主に忍耐を求めた。
「これほど大がかりな再編は、数カ月では終わらない。かつて目標としてきた水準の利益率に、短期間で戻ることもない」。業績の本格的な改善は今後の新しいモデルによってもたらされるとして、「それが最大のカギだ。そして、それには時間がかかる」と説明した。

もっとも、「量より質」の成果は、少しずつ数字に表れ始めている。7月に発表された2026年上半期決算で、グループ営業利益は13億5000万ユーロ(約2440億円)と、前年同期の10億1000万ユーロ(約1830億円)から33.9%増えた。営業利益率も5.5%から7.8%へ上がり、通期見通し(5.5〜7.5%)の上限を超える水準となった。納車台数が落ち込むなかでの増益である。
注目すべきは、納車台数と売上高の減少幅の差だ。この半年、納車台数は前年同期比16.5%減と大きく落ち込んだ。しかし売上高の減少は5.1%にとどまった。つまり、1台あたりの売値が上がっている。ポルシェはこの結果を、コスト・価格・製品ミックスの厳格な管理と「量より質(Value over Volume)」戦略の成果だと強調する。
同じ7月末の発表では、競争力強化に向けた「フューチャーパッケージ」の交渉が妥結したことも明らかにされた。ライターズ氏は「フューチャーパッケージは、ポルシェを長期的により競争力のある、効率的で強靭な会社にするための重要な構成要素だ」と述べている。
財務・IT担当取締役のヨッヘン・ブレックナー博士は、「厳格なコスト管理と『量より質』戦略が、良い効果を表し始めている」と述べ、厳しい市場環境が続くなかでも通期見通しを据え置いた。ただし、この増益には前年に積んだ引当金約3億ユーロ(約542億円)の取り崩しも寄与している。組織再編に伴う費用は、2026年下半期と2027年にそれぞれ数億ユーロ規模で発生する見通しだ。戦略の詳細は、10月7日に予定される機関投資家向け説明会(キャピタル・マーケッツ・デイ)で発表される。
かつて18%の営業利益率を誇ったポルシェだが、2025年の1.1%への落差は大きい。原点回帰で、利益率をどこまで回復させられるのか。再建はまだ始まったばかりだ。
検索時にプレジデントオンラインに関連する記事が表示されます