マイページ







キャッシュ・マネジメント・システム(CMS)を導入する企業が増えている。CMSとは、グループ会社の資金を一元管理するシステムのこと。グループ会社のうち、ある会社の余剰資金を別の会社の借入金返済に充てるなど、連結ベースでの利子負担を減らしたり、総資産を圧縮して運用効率を高める効果が期待できる。
特に借り入れのために担保を提供したり、不利な条件での借り入れをせずに済むなど、資金調達の面で大きなメリットがある。また、グループ各社が行っていた支払いを本社が一括して行うことで振込手数料の割引などを交渉しやすくなったり、業務負担の軽減も期待できる。
いまや中堅企業でもCMSを導入するケースが増えているほか、CMSの対象地域や通貨が広げられる例も目立っている。この背景には、企業の海外進出が増え、現地での資金需要が増していること、また為替変動に対抗する必要性が高まっているという事情がある。
では、海外子会社では米ドルやユーロなど、さまざまな通貨を会計上でどのように評価しているのか、外貨建て資産の評価の仕方を整理しておこう。
たとえば12月1日に取引が発生し、1ドル=78円のレートで100ドル売ったとしよう。この場合は「78×100=7800円で、いったんは「現金・7800円/売上高・7800円という仕訳をする。この際の1ドル=78円のレートは、取引発生時レート(ヒストリカルレート、HR)と呼ぶ。
そして12月31日に1ドル=80円になった場合、80円を決算時レート(クロージングレート、CR)とし、HRとの差額を計算した「2×100=200円」だけバランスシート上の現金が増える。また損益計算書には営業外損益に同額の為替差益が計上されることになる。
実際の企業会計では、ドルを円に換える「円転」を頻繁に行うようなことはない。しかし、決算時にドルのまま保有していたとしても、円転したという想定で為替差損益が計算される。為替相場の変動を業績に織り込むのが企業会計の原則なのだ。
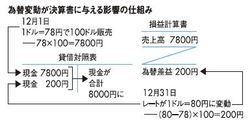
為替変動が決算書に与える影響の仕組み
本業とは関係ないものの、海外との取引がある場合は、この為替差損益は必ず発生する項目である。為替の変動が大きいと、それだけ最終損益への影響も大きくなる。やはり為替変動は会社にとって見過ごせないリスクなのだ。
ちなみに海外の取引先との間で発生した売掛金についても扱いは同じでCRで評価し直す。しかし、日本企業が海外で持つ工場の土地や建物は長期にわたって使用するもので売却を予定していないことから、取得日の為替レートのまま評価する。
通常、レートは為替手数料を加味した仲値(TTM)が用いられるが、日々変動しており、それをチェックしながら毎日更新するのは大変な手間である。そこで前月末の仲値、社内で設定した仲値など、会社があらかじめ定めたルールに沿った為替レートを半年程度使用することが実務上行われている。

ここから先は有料会員限定です。
登録すると今すぐ全文と関連記事が読めます。
- 広告最小化で快適な閲覧
- 雑誌『プレジデント』が最新号から読み放題
- ビジネスに役立つ学びの動画が見放題
- 会員限定オンラインイベント
検索時にプレジデントオンラインに関連する記事が表示されます