マイページ







年金3割減に消費税30%。家計を襲う最悪のシナリオは、そこまで迫っている。それだけでない。ニートの子供、長生きな親……老後の生活設計を狂わせる「7つの大敵」の攻略法を検証する。
最も割を食うのは今の40歳前後
「老後の人生設計、“落とし穴”に落ちないための備えとは?」
本取材はそんなテーマから始まった。しかし、専門家の話をつぶさに聞くうちに、大きな勘違いをしていることに気づいた。
落とし穴は、もはや不注意でうっかり落ちる大きさではない。用心深く進んでも、このままでは多くの人が確実に転落する。不安を煽るつもりはないが、日本が抱える落とし穴はそれほど巨大で、底が深い。
読者諸兄が今、人生の後半を楽観視できない最大の理由は「リタイアするまでにいくらあれば、死ぬまでお金に困らずにすむのか」が不透明だということだろう。
一橋大学経済研究所准教授の小黒一正氏はこう断言する。
「本当に苦労せずに生涯を過ごすには、リタイアした時点での貯蓄が5000万円は必要でしょう」
厚生労働省の調査によると、60代で3000万円以上の貯蓄がある世帯は14.1%しかいない。ファイナンシャル・プランナーの畠中雅子氏は忠告する。
図を拡大
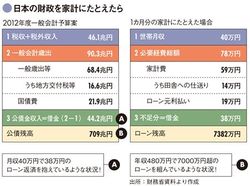
日本の財政を家計にたとえたら
日本の財政を家計にたとえたら
「自分の分を貯めるだけではダメです。親に十分な貯蓄がなければ、当然、医療費や介護費の不足分が子世帯に回ってくることになります。自分の家庭だけでなく、親や自分自身の子供の将来まで考え、マネープランを立てなければなりません」
言うまでもなく、借金まみれの国に全国民を守るほど余裕はない。
現在、国の歳入に対する歳出は約2倍。このほとんどを国債などでまかなっている。いわば月収40万円の家庭が38万円のローン返済を抱えているような状況だ(図参照)。

ここから先は有料会員限定です。
登録すると今すぐ全文と関連記事が読めます。
(最初の7日間無料・無料期間内はいつでも解約可)
プレジデントオンライン有料会員の4つの特典
- 広告最小化で快適な閲覧
- 雑誌『プレジデント』が最新号から読み放題
- ビジネスに役立つ学びの動画が見放題
- 会員限定オンラインイベント